
Die Antwort für Kleinunternehmer nach §19 UStG ist zweigeteilt. Empfangen musst du E-Rechnungen seit dem 1. Januar 2025, wie jeder andere Unternehmer. Ausstellen musst du sie nicht, und zwar dauerhaft, nicht nur bis 2027. Das steht in § 34a Satz 4 UStDV, eingeführt mit dem Jahressteuergesetz 2024. Die Ausnahme gilt, solange du Kleinunternehmer bist. Wer die Regelung verliert oder freiwillig aufgibt, fällt unter die normalen Fristen.
Der Reihe nach: Wer gilt seit der Reform 2025 noch als Kleinunternehmer? Was gilt beim Empfang, was beim Versand? Was steht im §19-UStG-Hinweis, und wo gehört der im XML hin, wenn du freiwillig E-Rechnungen schreibst? Welche Software brauchst du wirklich, und welche Tools sind für Solo-Selbstständige kostenlos? Am Ende stehen eine kompakte FAQ, eine 5-Schritte-Anleitung für deine erste E-Rechnung und die Verweise auf die Vertiefungstexte.
Kleinunternehmerregelung nach §19 UStG: Das gilt seit 2025
Das Jahressteuergesetz 2024 hat die Kleinunternehmerregelung neu gefasst. Die alten Schwellen (22.000 Euro Vorjahresumsatz, 50.000 Euro voraussichtlich im laufenden Jahr) gelten nicht mehr. Seit dem 1. Januar 2025 zählen diese Grenzwerte:
- 25.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr
- 100.000 Euro Gesamtumsatz im laufenden Kalenderjahr
Die 100.000-Euro-Grenze ist eine echte Obergrenze. Wer sie unterjährig überschreitet, fällt sofort in die Regelbesteuerung. Nicht erst im Folgejahr, sondern ab dem Umsatz, mit dem die Grenze gerissen wird. Früher war das anders. Wer knapp darunter liegt, sollte den Umsatz laufend im Blick haben.
Zweiter Punkt aus der Reform: Die Umsätze von Kleinunternehmern sind seit 2025 nach §19 Abs. 1 UStG ausdrücklich umsatzsteuerfrei. Vorher hieß es nur "nicht erhoben". Praktisch ändert das wenig, formal schon. Der korrekte Rechnungshinweis lautet seither: "Gemäß §19 UStG wird keine Umsatzsteuer berechnet."
Wer ist Kleinunternehmer: und wer nicht?
Kleinunternehmer kann sein, wer als Solo-Selbstständige, Freiberufler, Handwerker oder Nebenerwerb-Gründer die genannten Umsatzgrenzen einhält und die Regelung gegenüber dem Finanzamt anwendet. Ärzte, Heilpraktiker und einige andere Berufsgruppen sind ohnehin umsatzsteuerbefreit nach §4 UStG. Sie sind keine Kleinunternehmer im Sinne von §19, auch wenn sie keine USt ausweisen.
Für die E-Rechnungspflicht ist diese Abgrenzung wichtig. Wer nach § 4 Nr. 8 bis 29 UStG steuerfreie Umsätze erbringt, etwa als Heilpraktiker, fällt unter eine eigene Ausnahme von der Ausstellungspflicht. Wer die Kleinunternehmerregelung nutzt, fällt unter § 34a UStDV. Beide müssen keine E-Rechnung ausstellen, beide müssen sie empfangen können. Die Rechnungsstellung für Freiberufler unterscheidet sich dabei nicht von der eines Handwerkers.
Sind Kleinunternehmer von der E-Rechnungspflicht betroffen?
Beim Empfang ja, beim Ausstellen nein. Das Wachstumschancengesetz hat die E-Rechnungspflicht für inländische B2B-Umsätze eingeführt. Das Jahressteuergesetz 2024 hat mit § 34a Satz 4 UStDV nachgelegt: Kleinunternehmer nach § 19 UStG dürfen dauerhaft eine sonstige Rechnung ausstellen, also Papier oder, wenn der Kunde einverstanden ist, PDF. Eine Übergangsfrist, die 2028 ausläuft, gibt es für sie nicht. Das BMF-FAQ zur E-Rechnung (Stand März 2026) bestätigt das.
Die Empfangspflicht bleibt davon unberührt. Du bist Unternehmer, also darf dir jeder Lieferant eine E-Rechnung schicken, und du musst sie annehmen können. Die weiteren dauerhaften Ausnahmen von der Ausstellungspflicht: Rechnungen an Privatpersonen (B2C), Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und Umsätze, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind. Die Stufen für alle übrigen Unternehmer stehen in der Übersicht zur E-Rechnungspflicht 2025-2028.
Timeline: Empfang seit 2025, Versand freiwillig
Die relevanten Termine aus Sicht eines Kleinunternehmers:
| Zeitraum | Was gilt für Kleinunternehmer? |
|---|---|
| Seit 01.01.2025 | Empfangspflicht: Du musst E-Rechnungen annehmen und verarbeiten können, auch als Kleinunternehmer |
| Seit 01.01.2025 | Ausstellen: keine Pflicht, dauerhaft (§ 34a Satz 4 UStDV). Papier bleibt immer zulässig, PDF mit Zustimmung des Kunden. Eine E-Rechnung darfst du trotzdem schreiben |
| Ab 01.01.2027 | Ausstellungspflicht für Unternehmer mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr. Betrifft dich nur, wenn du die Kleinunternehmerregelung verloren hast |
| Ab 01.01.2028 | Ausstellungspflicht für die übrigen regelbesteuerten Unternehmer. Betrifft dich erst, wenn du aus § 19 UStG herausfällst oder darauf verzichtest |
Für dich als Kleinunternehmer heißt das: Die Empfangspflicht ist schon aktiv. Beim Versand entscheidest du selbst. Der einzige Fall, in dem die Fristen für dich greifen, ist der Wechsel in die Regelbesteuerung, dazu unten mehr.
Warum trotzdem viele Kleinunternehmer freiwillig umstellen: Größere Geschäftskunden verarbeiten Eingangsrechnungen zunehmend automatisch und fragen aktiv nach ZUGFeRD oder XRechnung. Bei Behörden ist XRechnung ohnehin seit 2020 Pflicht. Und wer irgendwann über die 100.000-Euro-Grenze wächst, hat den Umstieg dann schon hinter sich.
Empfangspflicht seit 2025: Was du jetzt brauchst
Der erste Schritt läuft bereits. Schickt dir ein Lieferant oder Dienstleister eine E-Rechnung im XRechnung- oder ZUGFeRD-Format, musst du sie annehmen und verarbeiten können. Ein E-Mail-Postfach reicht, auch dein normales. Ein eigenes Postfach nur für Rechnungen verlangt das BMF nicht. XRechnung kommt als XML-Anhang, ZUGFeRD als PDF mit eingebettetem XML. Aufheben musst du die Datei so, wie sie ankam, den XML-Teil also unverändert.
Was du nicht mehr darfst: eine E-Rechnung ablehnen und stattdessen Papier verlangen. Bis Ende 2024 ging das. Jetzt nicht mehr. Der Lieferant darf dir eine E-Rechnung schicken, ob du das Format magst oder nicht.
Praktisch brauchst du mindestens eine Möglichkeit, XML-Dateien zu öffnen und die Rechnungsdaten auszulesen. Reine XRechnung-Dateien sind ohne Viewer nur Code. ZUGFeRD ist freundlicher: Das PDF öffnest du normal, die strukturierten Daten liegen unsichtbar darin. Welches Format wofür taugt, steht im Vergleich XRechnung vs. ZUGFeRD.
Versand: keine Pflicht, aber oft die einfachere Lösung
Als Kleinunternehmer darfst du deine B2B-Rechnungen weiter als Papier oder PDF verschicken. Das steht in § 34a Satz 4 UStDV und ist nicht befristet. Papier geht immer. Für ein PDF braucht es das Einverständnis des Kunden, das aber keine Form hat: Nimmt er deine PDF-Rechnungen an, reicht das (BMF-Schreiben vom 15.10.2024 in der Fassung vom 15.10.2025, Rz. 22). Manche Geschäftskunden wollen trotzdem eine E-Rechnung, weil ihre Buchhaltung die Daten automatisch einliest. Verlangen können sie es von dir nicht. Anbieten kannst du es.
Entscheidest du dich dafür, muss das Format EN 16931 entsprechen. In der Praxis: XRechnung (reines XML) oder ZUGFeRD ab Version 2.0 (PDF mit eingebettetem XML). Die Schritte stehen in den Anleitungen zu XRechnung erstellen und ZUGFeRD-Rechnungen erstellen. Der Vorteil von ZUGFeRD: Der Kunde sieht ein normales PDF, seine Software liest das XML. Damit bedienst du beide Welten mit einer Datei.
Fakturierst du ausschließlich an Privatpersonen, ist die Frage ohnehin erledigt. Dort gibt es keine E-Rechnungspflicht, für niemanden. Mehr dazu weiter unten unter "B2C, B2B, Behörden".
§19 UStG im XML: Wo der Hinweis genau hingehört
Hier wird es technisch. Die gängigen E-Rechnungsformate basieren auf der europäischen Norm EN 16931. Die Norm verlangt Pflichtfelder für Steuerkategorien und Steuersätze. Du musst in der strukturierten Rechnung angeben, welche Steuerregelung gilt, auch wenn du keine Steuer berechnest.
Als Kleinunternehmer hast du folgende Pflichtangaben im XML einer XRechnung oder ZUGFeRD-Rechnung:
- BT-118 (VAT category code):
Efür "Exempt from VAT", also umsatzsteuerbefreit - BT-119 (VAT category rate):
0.00, der Steuersatz beträgt null Prozent - BT-120 (VAT exemption reason text): Freitext mit dem Hinweis "Gemäß §19 UStG wird keine Umsatzsteuer berechnet."
- BT-121 (VAT exemption reason code):
vatex-eu-132oder bei einigen Validatorenvatex-eu-ae, je nach Zielsystem und Prüfregeln
Der Freitext nach BT-120 ist Pflicht. Nur den Code zu setzen reicht nicht. Manche Prüftools (zum Beispiel der Validator der KoSIT) lehnen XRechnungen ohne Begründungstext ab. Schreib klar und vollständig: "Gemäß §19 UStG wird keine Umsatzsteuer berechnet."
Der Hinweis gehört zusätzlich in den sichtbaren Teil der Rechnung. Also auf das PDF bei ZUGFeRD oder als optionale Visualisierung der XRechnung. Wer eine Software wie SimplyBills nutzt, muss sich um diese Details nicht kümmern. Sobald du dein Unternehmen einmalig als Kleinunternehmer konfigurierst, werden alle Felder automatisch korrekt befüllt.
Pflichtangaben auf jeder Rechnung
Unabhängig vom Format gilt für dich als Kleinunternehmer seit 2025 die kürzere Liste aus § 34a UStDV. Die Übersicht für alle anderen Rechnungen steht in der Checkliste Pflichtangaben Rechnung. Pflicht sind bei dir:
- Vollständiger Name und vollständige Anschrift von dir und dem Leistungsempfänger
- Steuernummer, USt-IdNr. oder Kleinunternehmer-Identifikationsnummer (eine davon reicht)
- Ausstellungsdatum
- Menge und Art der Lieferung oder Umfang und Art der Leistung
- Gesamtbetrag (Nettobetrag = Bruttobetrag bei Kleinunternehmern)
- Hinweis auf die Steuerbefreiung nach § 19 UStG
Rechnungsnummer und Zeitpunkt der Leistung sind für Kleinunternehmer nicht vorgeschrieben. Empfehlenswert sind sie trotzdem, weil du damit jede Rechnung und jede Zahlung eindeutig zuordnen kannst.
Welche Software brauchst du als Kleinunternehmer?
Für Solo-Selbstständige und Kleinunternehmer hat sich der Markt in den letzten zwei Jahren stark verändert. Komplexe Buchhaltungspakete wie DATEV oder Lexware sind oft Overkill. Was du wirklich brauchst:
- Erstellung von XRechnung und ZUGFeRD im Format EN 16931
- Korrekte Behandlung der §19-Felder im XML
- Versand per E-Mail oder Download
- Anzeige eingehender E-Rechnungen (der Empfang selbst läuft über dein E-Mail-Postfach)
- GoBD-konforme Archivierung (8 Jahre Pflicht)
- Optional: ELSTER-Export für die Einnahmenüberschussrechnung
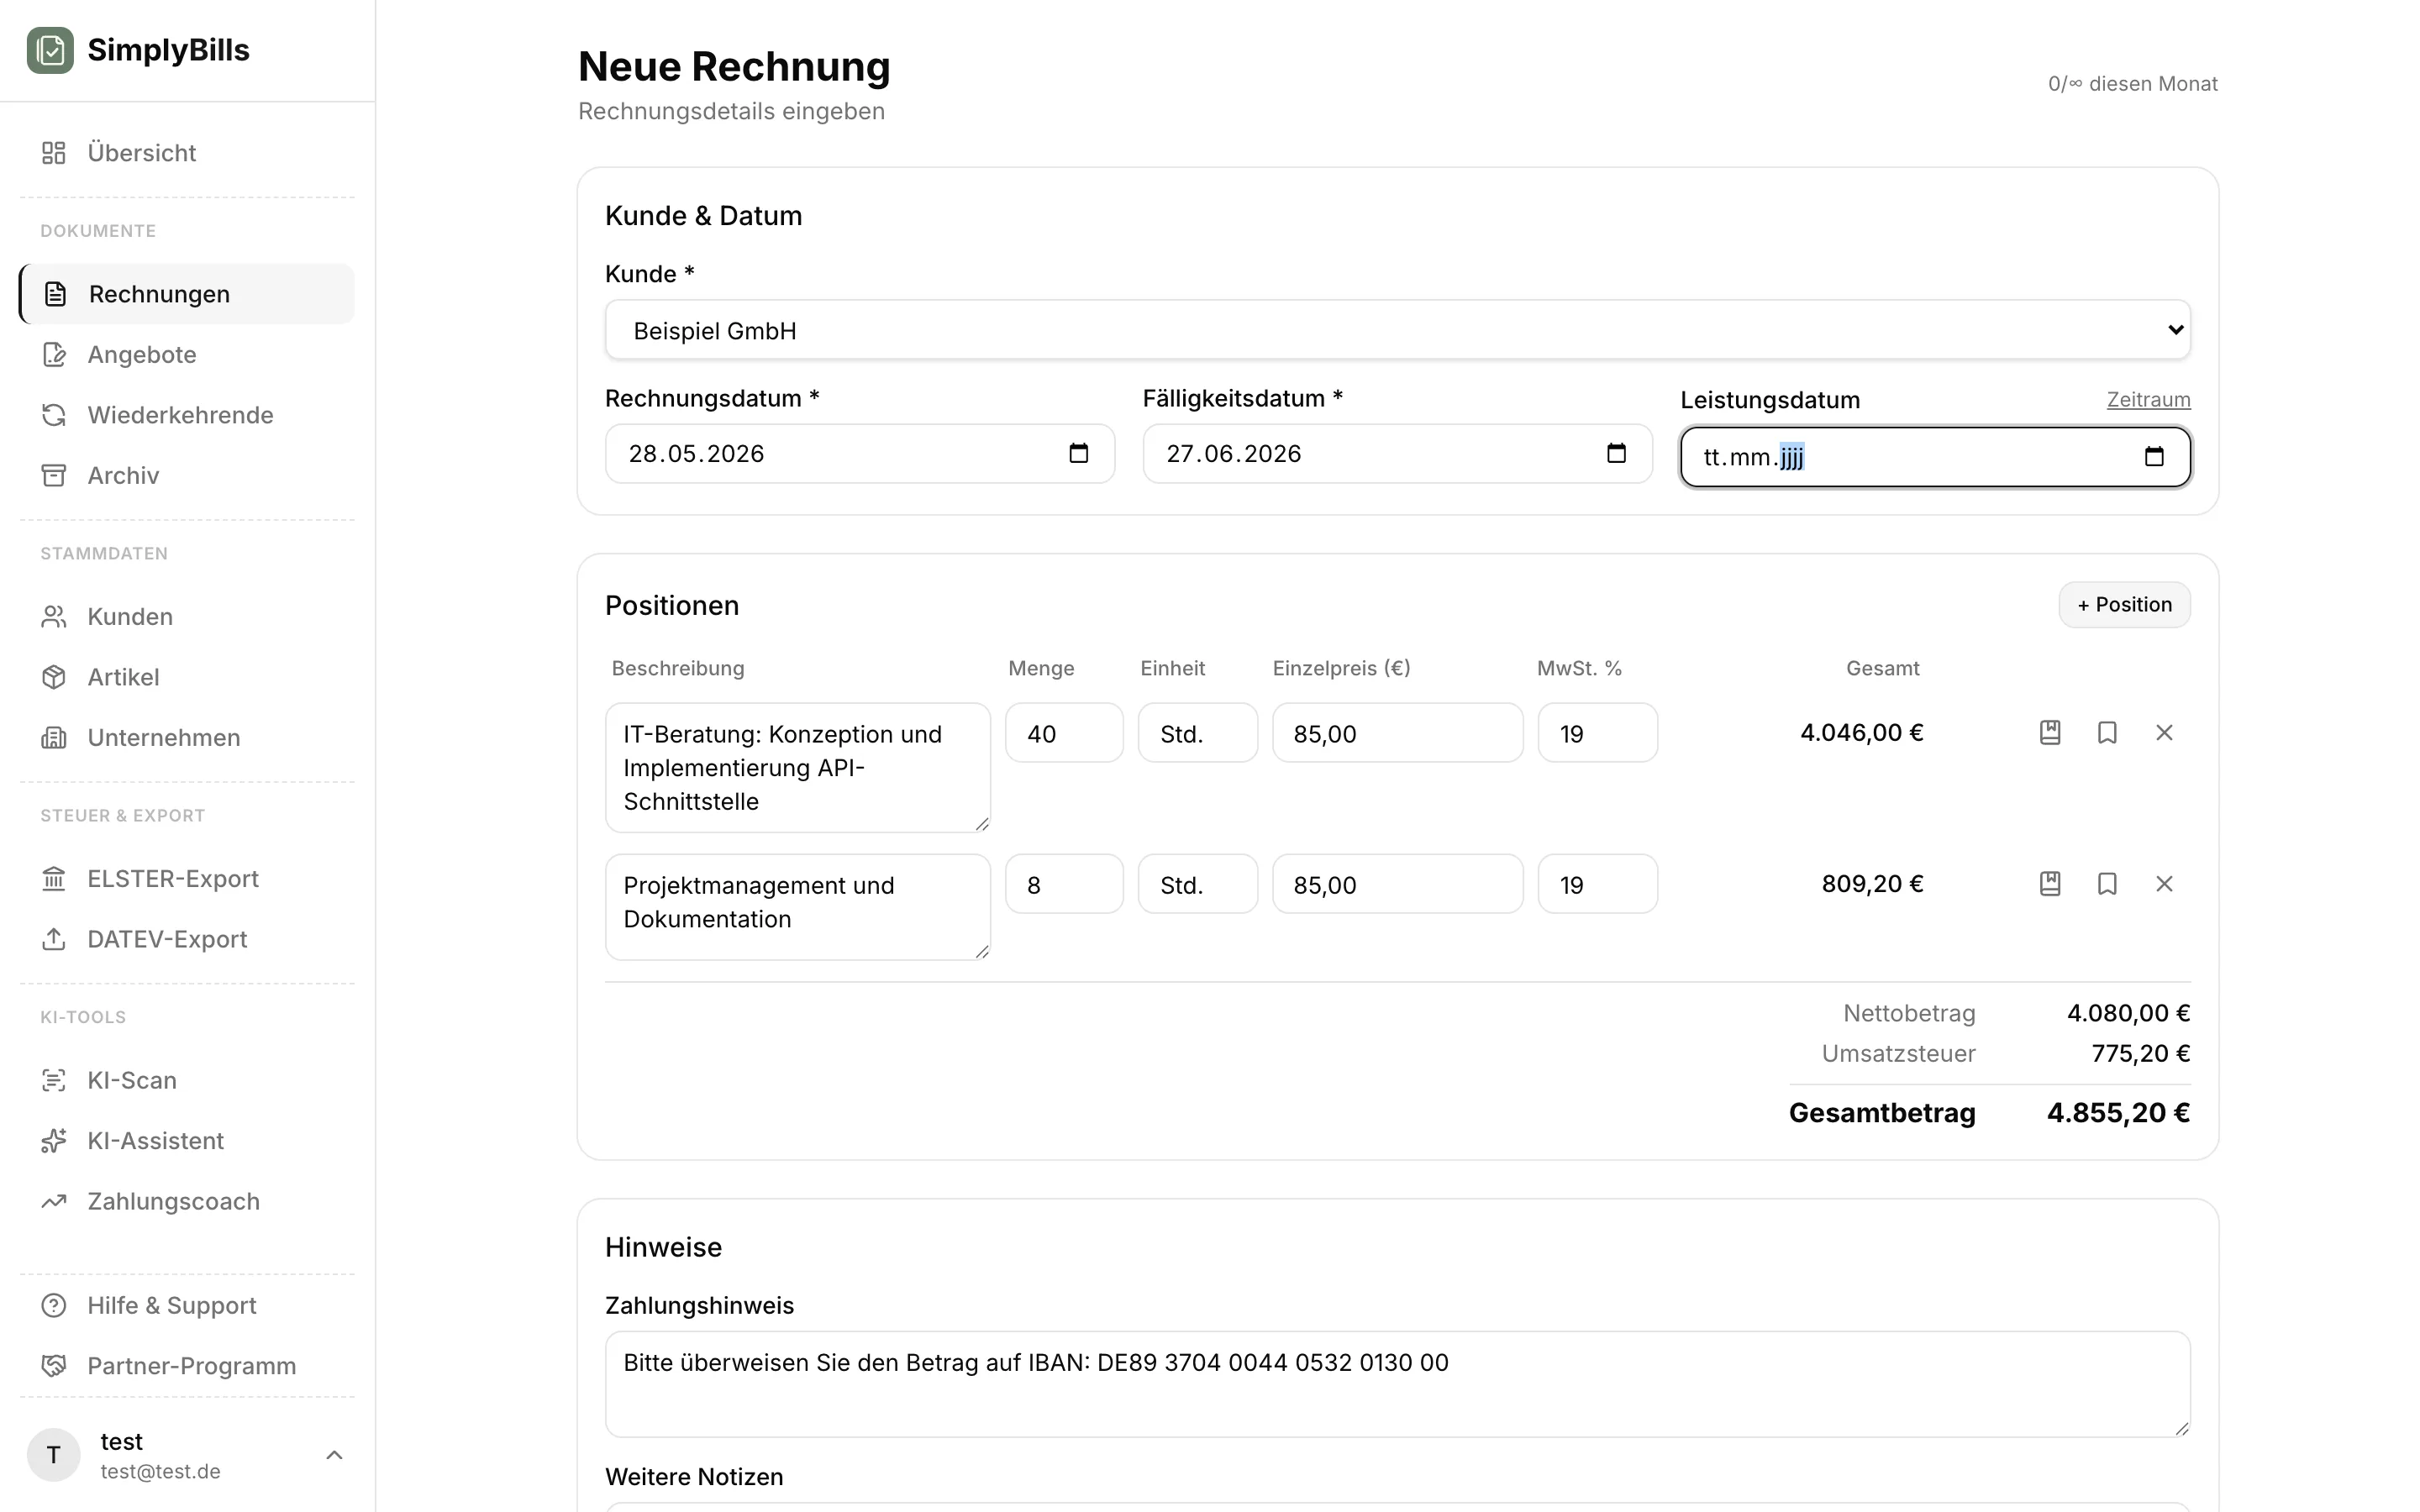
SimplyBills deckt das Erstellen im kostenlosen Free-Plan ab, 3 Rechnungen pro Monat, XRechnung und ZUGFeRD inklusive, ELSTER-EÜR-Export ebenfalls. Eingehende E-Rechnungen empfängst du in deinem Postfach, das GoBD-Archiv gibt es ab Pro. Für viele Solo-Selbstständige reicht das. Wer mehr Volumen oder Funktionen wie Mahnwesen, Angebote oder Stornorechnungen braucht, kann auf Pro umsteigen. Eine Übersicht aller Funktionen findest du hier.
Wenn du erstmal nur empfangen und visualisieren willst, helfen auch kostenlose Online-Viewer. Willst du selbst E-Rechnungen ausstellen, etwa weil ein Geschäftskunde danach fragt, brauchst du dafür ein Tool, das die §19-Felder korrekt setzt.
B2C, B2B, Behörden: Wann gilt was?
Die Ausstellungspflicht greift ausschließlich bei inländischen B2B-Umsätzen, und dort nicht für Kleinunternehmer. Wer als Kleinunternehmer an Privatpersonen verkauft, etwa ein Friseur, ein Hundetrainer oder ein Yogalehrer mit Endkunden, ist beim Versand gleich doppelt außen vor. Papier oder PDF bleibt zulässig.
Hast du einen gemischten Kundenstamm, kann ein Geschäftskunde um eine E-Rechnung bitten. Du musst nicht, aber es kostet dich mit dem richtigen Tool nichts extra. Was für regelbesteuerte Betriebe im Mischgeschäft gilt, steht in der B2B-E-Rechnungspflicht-Anleitung.
Bei der Empfangspflicht gibt es diese Unterscheidung nicht. Schickt dir ein Lieferant eine E-Rechnung, musst du sie annehmen, egal ob dein Hauptgeschäft B2B oder B2C ist.
Wer regelmäßig an öffentliche Auftraggeber fakturiert, hatte schon vor 2025 mit XRechnung zu tun. Bund und viele Länder verlangen das Format seit November 2020. Für Behörden gibt es keine Übergangsfrist mehr.
Erste E-Rechnung als Kleinunternehmer: In 5 Schritten
Wenn du noch nie eine E-Rechnung erstellt hast, ist der Einstieg leichter als gedacht. So gehst du vor:
Schritt 1: Software-Auswahl
Such dir ein Tool, das XRechnung und ZUGFeRD unterstützt und die Kleinunternehmerregelung sauber abbildet. SimplyBills im Free-Plan oder andere Lösungen mit ähnlichem Funktionsumfang reichen für die meisten Solo-Selbstständigen. Das Tool muss BT-120 (Begründungstext) automatisch korrekt setzen.
Schritt 2: Stammdaten anlegen
Trag dein Unternehmen mit korrekter Anschrift, Steuernummer und/oder USt-IdNr. ein. Aktiviere die Option "Kleinunternehmer nach §19 UStG". Damit weiß die Software, dass alle Rechnungen ohne USt-Ausweis erzeugt werden und der §19-Hinweis automatisch im PDF und im XML steht.
Schritt 3: Kunde erfassen
Leg deinen Geschäftskunden an, mit korrekter Firmenanschrift. Bei Rechnungen an Behörden brauchst du zusätzlich die Leitweg-ID des Empfängers. Reine B2C-Kunden müssen weniger Angaben enthalten.
Schritt 4: Rechnung erstellen und prüfen
Trag Leistung, Menge und Nettopreis ein. Als Kleinunternehmer ist der Nettobetrag gleichzeitig der Bruttobetrag, es kommt keine Umsatzsteuer hinzu. Prüf vor dem Versand: Steht der §19-Hinweis sowohl im PDF als auch im XML? Ist der Steuersatz 0,00? Stimmt der Tax Category Code "E"?
Schritt 5: Versand und Archivierung
Schick die Rechnung per E-Mail oder lade sie für ein Portal hoch. Speichere die XML-Datei oder die ZUGFeRD-PDF im Original, 8 Jahre lang, unveränderbar, jederzeit zugänglich. Hinweise zur GoBD-konformen Archivierung helfen bei der praktischen Umsetzung. Mit SimplyBills erledigt der GoBD-Archiv-Modus das automatisch.
Mehr Details für den ganzen Erstellungs-Workflow stehen im Beitrag Rechnung erstellen auf unserer Hauptseite.
Wechsel von §19 zu Regelbesteuerung: Was du beachten musst
Es kann gute Gründe geben, freiwillig auf die Kleinunternehmerregelung zu verzichten, etwa wenn du hohe Investitionen tätigst und Vorsteuer ziehen willst. Oder du überschreitest die 100.000-Euro-Grenze und fällst automatisch in die Regelbesteuerung.
Für die Rechnungsstellung bedeutet der Wechsel: Du musst plötzlich USt ausweisen (meist 19% oder 7%), die Felder im XML ändern sich (Tax Category Code von "E" auf "S" für Standard), der §19-Hinweis fällt weg. Auch deine Buchhaltung muss auf USt-Voranmeldungen umgestellt werden. Wenn du die EÜR über ELSTER einreichst, ändern sich die ausgefüllten Felder.
Der Wechsel zur Regelbesteuerung bindet dich für mindestens 5 Jahre. Eine spätere Rückkehr zur Kleinunternehmerregelung ist erst danach möglich. Solche Entscheidungen vorher mit dem Steuerberater durchsprechen.
Bei einem unterjährigen Übergang gilt: Rechnungen, die vor dem Stichtag mit §19-Hinweis ausgestellt wurden, bleiben gültig. Ab dem Tag der Regelbesteuerung musst du USt ausweisen und die alten Rechnungen sauber von den neuen abgrenzen.
Mit dem Wechsel verlierst du auch die Ausnahme aus § 34a UStDV. Dann gelten die allgemeinen Fristen: Bis Ende 2027 darfst du bei einem Vorjahresumsatz unter 800.000 Euro noch PDF oder Papier nutzen, ab 1. Januar 2028 musst du B2B-Rechnungen als E-Rechnung ausstellen. Wer den Wechsel plant, sollte die Umstellung gleich mit erledigen.
Häufige Irrtümer
Ein paar Missverständnisse tauchen in Beratungsgesprächen immer wieder auf:
"Ich bin Kleinunternehmer, also geht mich die E-Rechnung nichts an." Halb richtig. Ausstellen musst du keine, empfangen schon. Seit 2025 darf dir jeder Lieferant eine XRechnung oder ZUGFeRD-Datei schicken, und du kannst nicht auf Papier bestehen.
"Eine PDF-Rechnung per E-Mail ist doch eine E-Rechnung." Nein. Eine einfache PDF ist kein strukturiertes Datenformat. Sie gilt seit 2025 als "sonstige Rechnung". Für dich als Kleinunternehmer reicht sie dauerhaft, für regelbesteuerte Unternehmer nur noch bis Ende 2026 oder 2027.
"Ich muss ab 2028 als Kleinunternehmer E-Rechnungen schreiben." Nein. Diese Behauptung steht auf vielen Seiten, auch in einer früheren Fassung dieses Artikels. § 34a Satz 4 UStDV nimmt Kleinunternehmer ohne Enddatum von der Ausstellungspflicht aus. 2028 ändert daran nichts.
"Ich brauche eine USt-IdNr. für E-Rechnungen." Nicht zwingend. Kleinunternehmer haben oft keine USt-IdNr., und das ist legitim. In der E-Rechnung kannst du stattdessen deine Steuernummer angeben. Mindestens eine der beiden Angaben ist Pflicht.
"Mit dem Kleinunternehmerstatus zahle ich keine Bußgelder." Stimmt nicht ganz. Das Gesetz sieht keine spezifischen Bußgelder vor. Eine nicht ordnungsgemäße Rechnung kann aber den Vorsteuerabzug des Empfängers gefährden und damit zu Reklamationen oder Vertragsstreit führen.
FAQ: E-Rechnung Pflicht Kleinunternehmer
Bin ich als Kleinunternehmer von der E-Rechnungspflicht betroffen?
Beim Empfang ja, beim Ausstellen nein. Seit dem 1. Januar 2025 musst du E-Rechnungen annehmen können. Ausstellen musst du sie als Kleinunternehmer nach §19 UStG dauerhaft nicht, das regelt § 34a Satz 4 UStDV. Du darfst es aber freiwillig tun.
E-Rechnung empfangen, ab wann ist das Pflicht?
Seit dem 1. Januar 2025. Du musst E-Rechnungen im Format XRechnung oder ZUGFeRD annehmen und verarbeiten können, auch als Kleinunternehmer. Ein E-Mail-Postfach für eingehende XML- oder PDF-Dateien reicht technisch aus. Eine Viewer-Software ist trotzdem sinnvoll.
E-Rechnung versenden, sind Kleinunternehmer ausgenommen?
Ja, dauerhaft. Solange du Kleinunternehmer nach §19 UStG bist, darfst du auch an Geschäftskunden Papierrechnungen schicken, PDF-Rechnungen mit Zustimmung des Kunden, ohne Enddatum. Die Ausnahme endet erst, wenn du in die Regelbesteuerung wechselst. Dann gelten die normalen Fristen, für die meisten der 1. Januar 2028.
Welche Software brauche ich als Kleinunternehmer?
Eine Lösung, die XRechnung und ZUGFeRD im Format EN 16931 erstellt und die §19-Felder im XML korrekt setzt. SimplyBills im kostenlosen Free-Plan deckt das ab (3 Rechnungen pro Monat inklusive, XRechnung, ZUGFeRD und ELSTER-EÜR-Export inklusive). Komplexe Buchhaltungspakete sind für die meisten Solo-Selbstständigen Overkill.
Wo gehört der §19-UStG-Hinweis in der E-Rechnung hin?
In das XML-Feld BT-120 (VAT exemption reason text) als Freitext: "Gemäß §19 UStG wird keine Umsatzsteuer berechnet." Zusätzlich setzt du BT-118 (Category Code) auf "E", BT-119 (Steuersatz) auf 0,00 und ggf. BT-121 (Exemption Reason Code) auf "vatex-eu-132". Und der Klartext gehört auch in den sichtbaren Teil der Rechnung.
Darf ich Privatkunden weiter eine PDF-Rechnung schicken?
Ja. Die E-Rechnungspflicht gilt nur im inländischen B2B-Bereich. Wer an Privatpersonen fakturiert, kann weiter Papier- oder PDF-Rechnungen ausstellen, vor und nach 2028. Das gilt für alle Unternehmer, nicht nur für Kleinunternehmer.
Brauche ich eine USt-IdNr. als Kleinunternehmer?
Nein, nicht zwingend. Auf der Rechnung reicht alternativ deine Steuernummer. Eine USt-IdNr. brauchst du nur, wenn du grenzüberschreitende Leistungen innerhalb der EU erbringst oder empfängst. Dann beantragst du sie kostenlos beim Bundeszentralamt für Steuern. Im B2B-Inland reicht die Steuernummer.
Was ändert sich beim Wechsel von §19 UStG zur Regelbesteuerung?
Du musst USt ausweisen (meist 19% oder 7%), der §19-Hinweis fällt weg, der Tax Category Code im XML wechselt von "E" auf "S". Außerdem reichst du USt-Voranmeldungen ein und kannst Vorsteuer ziehen. Der Wechsel bindet dich für mindestens 5 Jahre an die Regelbesteuerung. Plan das nicht ohne Steuerberater.
Fazit
Als Kleinunternehmer musst du seit 2025 E-Rechnungen empfangen können. Ausstellen musst du sie nicht, § 34a UStDV nimmt dich dauerhaft aus. Freiwillig geht es trotzdem, und bei Behörden und größeren Geschäftskunden ist es oft der einfachere Weg.
Wenn du es machst, dann richtig: Tax-Code E (Exempt), Steuersatz 0,00 und der Freitext "Gemäß §19 UStG wird keine Umsatzsteuer berechnet." in Feld BT-120. Nutze ZUGFeRD, wenn du es einfach halten willst, oder XRechnung für Behördenrechnungen. Und behalte die 100.000-Euro-Grenze im Blick: Mit dem Wechsel in die Regelbesteuerung gelten die normalen Fristen.
Mit dem SimplyBills Free-Plan kannst du sofort loslegen, ohne Kreditkarte, ohne Risiko. 3 Rechnungen pro Monat inklusive XRechnung, ZUGFeRD und ELSTER-Export. Genau das, was ein Solo-Selbstständiger als Einstieg braucht.
Weiterlesen
- E-Rechnungspflicht 2025-2028: Alle Fristen im Überblick
- B2B E-Rechnungspflicht: Schritt-für-Schritt-Anleitung
- Rechnung schreiben als Freiberufler: Anleitung
- Pflichtangaben auf der Rechnung: Checkliste
- XRechnung erstellen: Anleitung
- ZUGFeRD-Rechnung erstellen: Anleitung
- XRechnung vs. ZUGFeRD: Welches Format brauchst du?
- ELSTER-Export und EÜR für Kleinunternehmer
- GoBD-konform Rechnungen archivieren
- E-Rechnungen online und gratis erstellen
