
„Muss meine Rechnung DIN 5008 entsprechen?“ Diese Frage kommt öfter vor, als man denkt, und die ehrliche Antwort lautet: Nein, muss sie nicht. DIN 5008 ist keine gesetzliche Vorgabe, sondern eine freiwillige Norm für die Gestaltung von Geschäftsbriefen. Verwechselt wird sie gern mit den echten Pflichtangaben nach § 14 UStG, die auf keiner Rechnung fehlen dürfen. Beides hat aber seinen Sinn, und wer beides kennt, schreibt Rechnungen, die rechtssicher und optisch aufgeräumt sind.
Dieser Beitrag erklärt, was DIN 5008 für Rechnungen konkret bedeutet: Anschriftfeld, Ränder, Faltmarken für den Fensterumschlag, und wie eine Rechnung aufgebaut ist, die sich daran hält. Mit Beispiel zum Nachbauen.
Was ist DIN 5008 überhaupt?
DIN 5008 ist eine Norm des Deutschen Instituts für Normung mit dem Titel „Schreib- und Gestaltungsregeln für die Textverarbeitung“. Sie legt fest, wie ein Geschäftsbrief aufgebaut ist: wo die Anschrift steht, wie viel Rand links und rechts bleibt, wie Datum und Betreffzeile platziert werden, und an welchen Stellen man das Blatt faltet, damit die Adresse im Sichtfenster eines Umschlags landet.
Für Rechnungen ist die Norm deshalb relevant, weil eine Rechnung formal ein Geschäftsbrief ist. Die inhaltlichen Pflichtangaben regelt sie nicht, dafür aber das Drumherum: Layout, Abstände, Faltung. Zwei Ausprägungen sind gebräuchlich: Form A mit knappem Briefkopf (Anschriftfeld beginnt bei 27 Millimetern) und Form B mit größerem Kopfbereich für Logo und Absenderangaben (Anschriftfeld beginnt bei 45 Millimetern). Für Rechnungen mit Logo ist Form B die gängige Wahl.
DIN 5008 gegen Pflichtangaben: zwei verschiedene Baustellen
Der Unterschied lässt sich einfach merken: Pflichtangaben entscheiden, ob deine Rechnung überhaupt eine Rechnung ist. DIN 5008 entscheidet, ob sie aufgeräumt aussieht und in einen Fensterumschlag passt.
- Pflicht (§ 14 UStG): Name und Anschrift von Rechnungssteller und Kunde, Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung, Leistungszeitpunkt, Nettobetrag, Steuersatz und Steuerbetrag oder der § 19-Hinweis bei Kleinunternehmern.
- Freiwillig (DIN 5008): Position von Anschriftfeld und Datum, Randbreiten, Zeilenabstände, Faltmarken für den Umschlag.
Wer beide Listen durchgehen will, findet die ausführliche Erklärung zu den Pflichtangaben in der Checkliste zu den Pflichtangaben auf der Rechnung. Fehlt dort etwas, ist die Rechnung angreifbar. Fehlt hier etwas, sieht sie nur unaufgeräumt aus, mehr nicht.
Die wichtigsten Layout-Regeln für Rechnungen
Vier Punkte machen den Unterschied zwischen einer Rechnung, die wie hingeworfen wirkt, und einer, die nach Form B aussieht:
- Anschriftfeld: 85 mm breit, 45 mm hoch, so positioniert, dass die Adresse im Sichtfenster eines Standard-Fensterumschlags (lang, DIN C6/5) erscheint, ohne dass du das Blatt nach dem Falten neu ausrichten musst. Bei Form B beginnt es 45 mm unter der Blattoberkante.
- Ränder: links reichlich Platz für Lochung und Anlagenvermerke (2,5 Zentimeter), rechts etwas knapper (2 Zentimeter). Oben bleibt Raum für Briefkopf oder Logo.
- Datum und Bezugszeile: im Informationsblock rechts neben dem Anschriftfeld oder rechtsbündig direkt darunter, gut lesbar abgesetzt vom Fließtext.
- Faltmarken: zwei kurze Striche am linken Blattrand, bei Form B die erste bei 105 Millimeter, die zweite bei 210 Millimeter, gemessen von der Oberkante. Faltest du dort, liegt die Adresse nach zweimaligem Falten im Fenster.
Klingt nach viel Geometrie für ein Stück Papier, aber der Zweck ist simpel: Kein Zurechtschieben von Hand, kein Ausdrucken auf Verdacht. Einmal richtig eingestellt, passt jede Rechnung ohne Nacharbeit in den Umschlag.
Aufbau einer Rechnung nach DIN 5008, Schritt für Schritt
So liest sich eine Rechnung von oben nach unten, wenn sie sich an die Norm hält:
[Firmenlogo / Briefkopf]

Deine Firma GmbH · Musterstraße 1 · 12345 Musterstadt     [Absenderzeile, klein]

Kunde GmbH
Frau Schmidt
Kundenstraße 5
54321 Kundenstadt

                                              Musterstadt, 16.10.2026

Rechnung Nr. RE-2026-0731

Sehr geehrte Frau Schmidt,

für die im Oktober erbrachten Leistungen stelle ich Ihnen wie folgt in Rechnung:

Pos.  Beschreibung                    Menge   Einzelpreis   Gesamt
1     Beratung Okt. 2026              8 Std.    95,00 €     760,00 €

Nettobetrag:                                                760,00 €
zzgl. 19 % USt:                                              144,40 €
Rechnungsbetrag:                                             904,40 €

Bitte überweisen Sie den Betrag bis zum 30.10.2026 auf unten stehendes Konto.

Mit freundlichen Grüßen
[Unterschrift]

--------------------------------------------------------------
Deine Firma GmbH · Musterstraße 1 · 12345 Musterstadt
IBAN: DE12 3456 7890 1234 5678 90 · USt-IdNr.: DE123456789
Die Absenderzeile klein über dem Anschriftfeld ist der Grund, warum die Adresse im Fenster sichtbar bleibt, auch wenn der Empfänger den Umschlag umdreht. In der Fußzeile ist nur die Steuernummer oder USt-IdNr. eine Pflichtangabe nach § 14 UStG. Die Bankverbindung ist freiwillig, für den Zahlungseingang aber praktisch. Dass beides unten steht, hat sich eingebürgert, die Norm schreibt es nicht vor.
Häufige Fehler beim Rechnungslayout
- Anschriftfeld zu weit oben oder zu schmal. Dann verrutscht die Adresse im Fenster, und die Post schickt die Rechnung als unzustellbar zurück.
- Kein Rand für die Lochung. Wird die Rechnung abgeheftet, verschwinden sonst Teile des Textes in der Lochung.
- Datum irgendwo im Fließtext versteckt. Rechtlich reicht das zwar, wirkt aber unübersichtlich und macht das Nachschlagen mühsam.
- DIN 5008 mit den Pflichtangaben verwechselt. Eine Rechnung ohne Steuernummer ist angreifbar, egal wie exakt die Ränder sitzen. Eine Rechnung mit krummen Rändern ist dagegen rechtlich einwandfrei, nur nicht besonders schön.
Warum sich das Format trotzdem lohnt
Kein Kunde prüft mit dem Lineal nach, ob dein Anschriftfeld exakt 85 mal 45 Millimeter misst. Was auffällt, ist das Gegenteil: eine Rechnung, bei der die Adresse im Umschlagfenster falsch sitzt, das Datum fehlt oder die Absätze wild durcheinander laufen. Ein sauberes Layout ist keine Auszeichnung, es fällt nur negativ auf, wenn es fehlt.
Wichtiger als jede Randbreite ist heute die Form der Rechnung selbst. Für Umsätze zwischen Unternehmen im Inland gilt die E-Rechnungspflicht: Empfangen müssen alle Unternehmer E-Rechnungen schon seit 2025. Beim Ausstellen sind Papier und einfaches PDF noch bis Ende 2026 erlaubt, mit Vorjahresumsatz bis 800.000 Euro bis Ende 2027. Kleinunternehmer und Rechnungen bis 250 Euro sind von der Ausstellungspflicht dauerhaft ausgenommen. Eine E-Rechnung (XRechnung oder ZUGFeRD) ist ein strukturierter Datensatz, ihr Layout bestimmt die Software, nicht die Norm. DIN 5008 spielt vor allem noch für ausgedruckte Rechnungen und Privatkunden eine Rolle. Mehr dazu in E-Rechnung-Pflicht für Kleinunternehmer.
DIN 5008 automatisch: so setzt SimplyBills die Rechnung
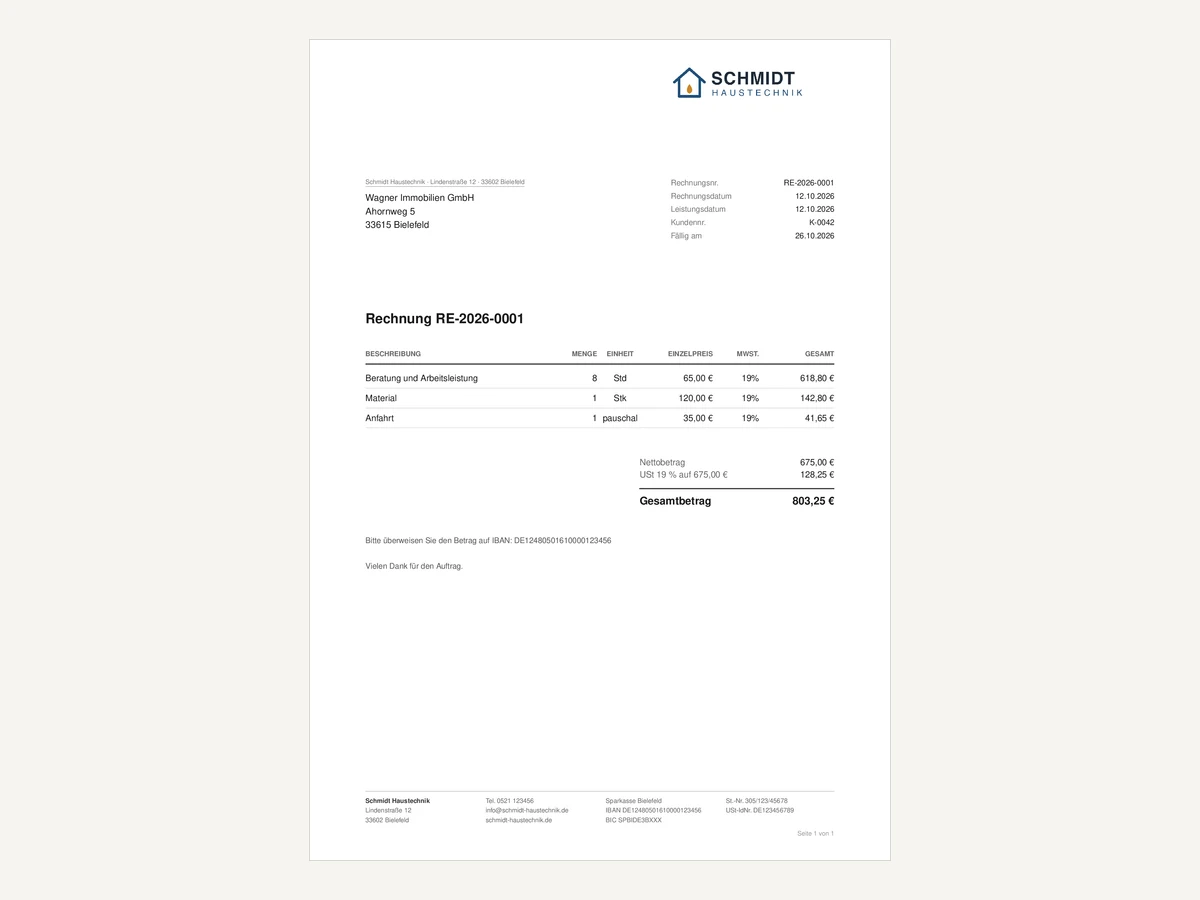
Mit SimplyBills musst du die Abstände nicht selbst nachmessen. Unter dem Briefkopf ist jede PDF nach DIN 5008 Form B aufgebaut, egal ob Rechnung, Angebot oder Stornorechnung:
- Die Absenderzeile steht klein und unterstrichen über der Anschrift. Beide sitzen im Fenster eines langen Umschlags (DL oder C6/5).
- Rechnungsnummer, Rechnungsdatum und Fälligkeit stehen im Infoblock rechts neben der Anschrift, Leistungsdatum und Kundennummer ebenfalls, wenn du sie angibst.
- Adresse, Kontakt, Bankverbindung, Steuernummer und USt-IdNr. wandern in eine Fußzeile mit bis zu vier Spalten, die auf jeder Seite wiederkommt.
Für den Kopf darüber suchst du dir einen von vier Briefköpfen aus: Klassisch mit dem Logo oben rechts, Modern mit dem Logo links und den Kontaktdaten rechts, Zentriert mit einem großen Logo in der Mitte oder eine eigene Anordnung, bei der du Position und Größe selbst festlegst. Zwei Dinge solltest du wissen. Faltmarken druckt SimplyBills nicht, du faltest also selbst bei 105 und 210 Millimetern von oben. Und der linke Rand ist mit 2 Zentimetern etwas schmaler als die 2,5 Zentimeter, die DIN 5008 vorsieht. Für den Fensterumschlag spielt das keine Rolle, die Anschrift sitzt trotzdem im Fenster.
Wie die vier Briefköpfe aussehen und wie dein Logo auf die Rechnung kommt, steht auf der Seite Logo und Briefkopf auf der Rechnung. Den Briefkopf wählst du in jedem Plan, auch im kostenlosen mit bis zu 3 Rechnungen im Monat. Für das eigene Logo brauchst du Pro (9 € im Monat, 84 € im Jahr). Max (29 € im Monat, 288 € im Jahr) bringt unter anderem DATEV-Export und KI-Scan mit. Jede Rechnung gibt es außer als PDF auch als E-Rechnung (ZUGFeRD und XRechnung).
FAQ zu Rechnungen nach DIN 5008
Ist DIN 5008 für Rechnungen gesetzlich vorgeschrieben?
Nein. DIN 5008 ist eine freiwillige Norm für Layout und Formatierung. Gesetzlich bindend sind ausschließlich die Pflichtangaben nach § 14 UStG, etwa Steuernummer, Rechnungsnummer und Leistungsbeschreibung.
Was steht im Anschriftfeld nach DIN 5008?
Name und Adresse des Empfängers, meist mit einer kleinen Absenderzeile darüber. Das Feld ist 85 mal 45 Millimeter groß und so positioniert, dass es im Sichtfenster eines Standard-Fensterumschlags erscheint.
Was bedeuten die Faltmarken auf einer DIN-5008-Rechnung?
Zwei kleine Striche am linken Rand, bei Form B auf 105 und 210 Millimeter Höhe. Faltest du das Blatt an diesen Marken, landet die Adresse automatisch im Fenster eines langen C6/5-Umschlags.
Muss ich DIN 5008 nutzen, wenn ich eine Rechnungssoftware verwende?
Nein. Manche Rechnungsprogramme setzen das Layout nach DIN 5008, andere nutzen ein eigenes, schlichtes Design. Rechtlich zählt nur, dass die Pflichtangaben stimmen. Bei E-Rechnungen im XML-Format gibt es ohnehin kein Papierlayout, das die Norm betreffen könnte.
Was ist der Unterschied zwischen DIN 5008 Form A und Form B?
Form A hat einen knappen Briefkopf, das Anschriftfeld beginnt 27 Millimeter unter der Oberkante. Form B lässt oben 45 Millimeter Platz für Logo und Absenderangaben und wird deshalb bei Rechnungen mit Briefkopf meist gewählt. Die Faltmarken sitzen bei Form A auf 87 und 192 Millimeter, bei Form B auf 105 und 210 Millimeter.
Wird eine Rechnung ohne DIN-5008-Format vom Finanzamt abgelehnt?
Nein. Das Finanzamt prüft die Pflichtangaben nach § 14 UStG, nicht das Layout. Eine Rechnung ohne DIN-5008-konforme Ränder ist genauso gültig wie eine mit, solange die Pflichtangaben stimmen.
Fazit
DIN 5008 entscheidet nicht, ob eine Rechnung gültig ist, das regeln die Pflichtangaben nach § 14 UStG. Sie entscheidet, ob die Rechnung professionell aussieht und ohne Nacharbeit in den Umschlag passt. Für den ersten Eindruck bei Kunden ist das kein Nebenschauplatz.
Direkt loslegen: Rechnung erstellen · Pflichtangaben-Checkliste · Plan wählen.