
Wann du als Privatperson keine Umsatzsteuer berechnest
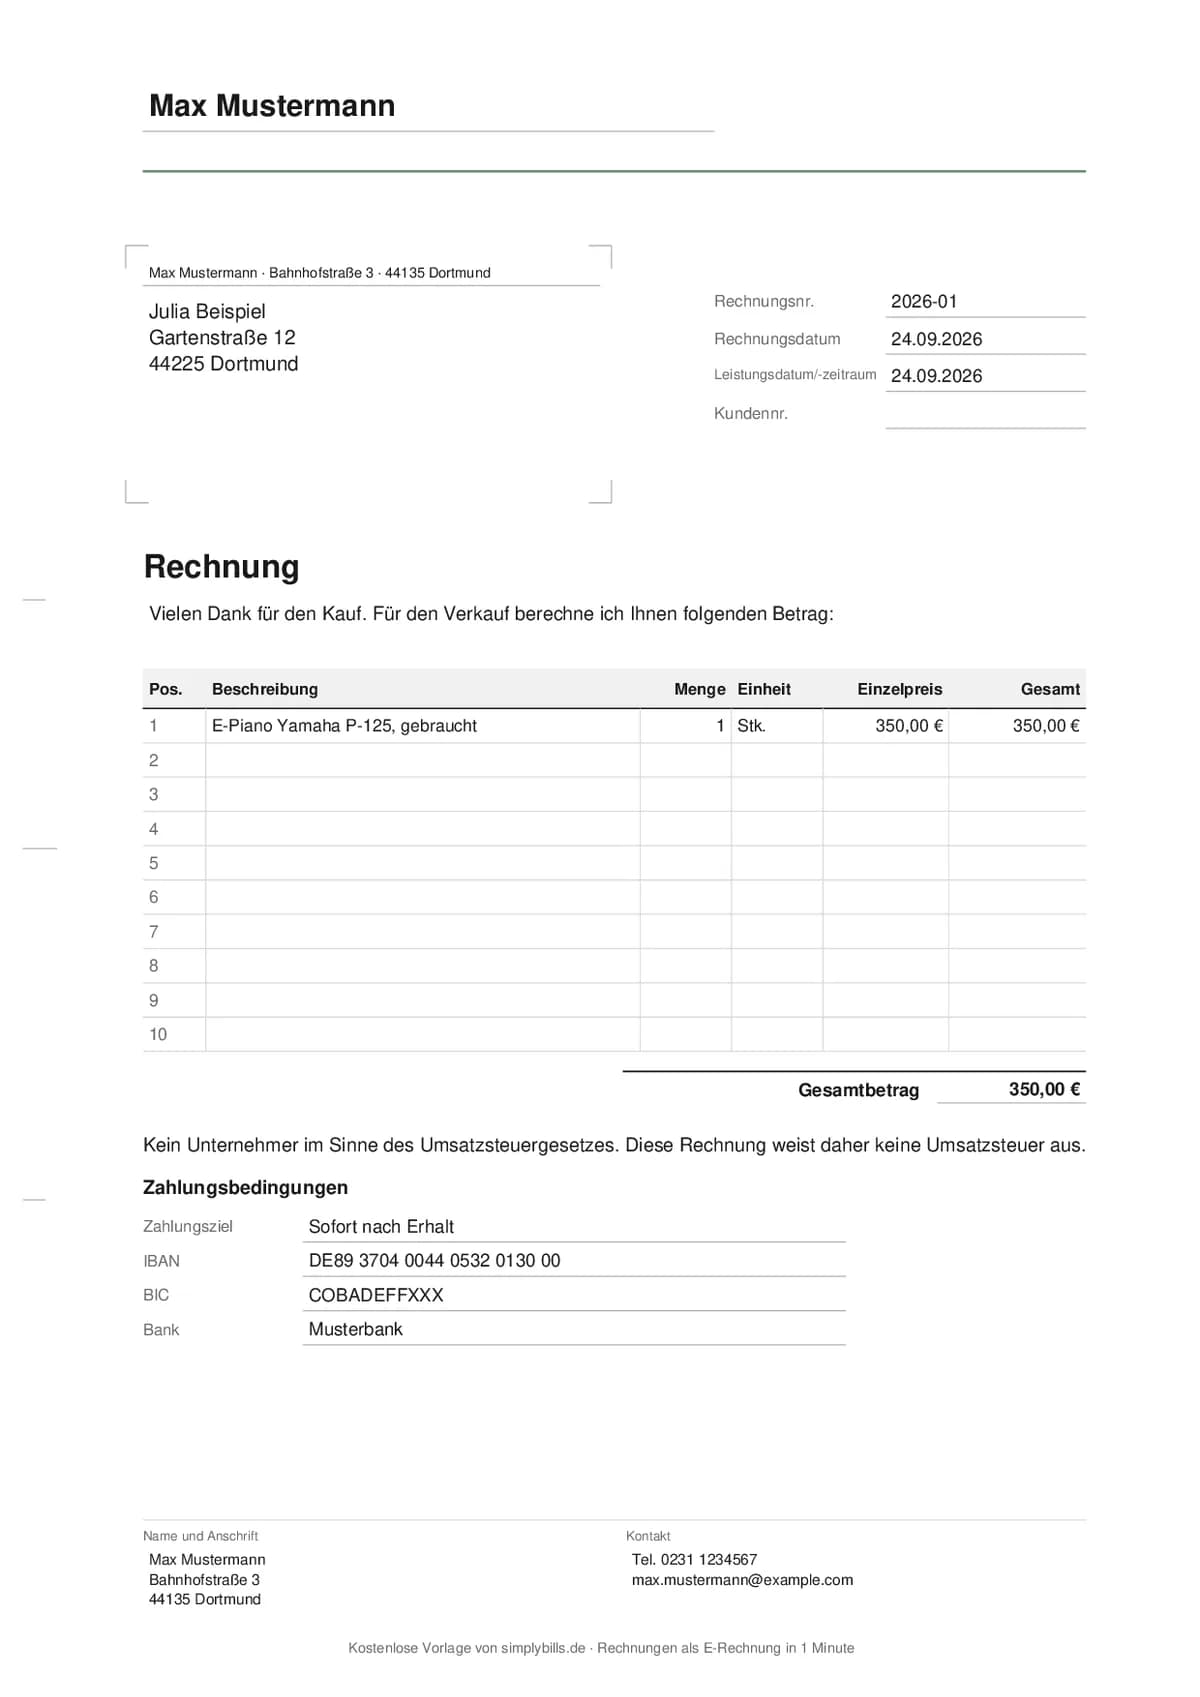
Unternehmer im Sinne des Umsatzsteuergesetzes ist, wer eine gewerbliche oder berufliche Tätigkeit selbstständig ausübt, also „nachhaltig“, das heißt regelmäßig und auf Wiederholung angelegt (§ 2 Abs. 1 UStG). Verkaufst du einmalig oder nur gelegentlich etwas Privates, fehlt dieser Tätigkeit die Nachhaltigkeit. Du bist damit kein Unternehmer und berechnest keine Umsatzsteuer. Diese Vorlage hat deshalb kein Steuernummer-Feld und keine USt-Zeile, dafür einen Hinweis, dass keine Umsatzsteuer anfällt.
Gelegentlicher Verkauf oder schon eine Tätigkeit, die ein Gewerbe ist?
Sobald du regelmäßig verkaufst oder wiederholt gegen Bezahlung arbeitest, ist das keine private Angelegenheit mehr, sondern eine gewerbliche oder freiberufliche Tätigkeit, die angemeldet werden muss, unabhängig von der Höhe der Einnahmen. Wo genau die Grenze zwischen Freiberufler und Gewerbe verläuft, erklärt Freiberufler oder Gewerbe: der Unterschied in Euro und Aufwand. Was du auch ohne Gewerbeschein schon in Rechnung stellen darfst, liest du in Rechnung schreiben ohne Gewerbeschein: wann das erlaubt ist.
Steuerlich gibt es dazu noch eine eigene Randnotiz: Einkünfte aus wirklich gelegentlichen Leistungen wie einer Vermittlung oder der Vermietung eines beweglichen Gegenstands bleiben nur steuerfrei, wenn sie weniger als 256 € im Kalenderjahr betragen (Freigrenze nach § 22 Nr. 3 EStG), darüber ist der volle Betrag steuerpflichtig. Der bloße Verkauf eigener, gebrauchter Alltagsgegenstände fällt meist gar nicht erst unter diese Vorschrift: Bei Gegenständen des täglichen Gebrauchs greift auch die einjährige Frist für private Veräußerungsgeschäfte nicht (§ 23 Abs. 1 Nr. 2 Satz 2 EStG), weshalb solche Verkäufe in aller Regel steuerfrei bleiben. Bei größeren Beträgen oder Zweifeln lohnt sich ein Blick beim Steuerberater.
Diese Angaben enthält die Vorlage
Ausgefüllt sind Absender, Empfänger, ein Rechnungsdatum, eine Position mit Menge, Beschreibung und Preis sowie der Gesamtbetrag. In der Fußzeile stehen nur Name, Anschrift und Kontakt, keine Steuernummer. Als Zahlungsangabe kannst du IBAN und Bank eintragen, wenn die Zahlung nicht sofort bar erfolgt.
Muss ich E-Rechnungen empfangen können?
Nein. Die E-Rechnungspflicht betrifft ausschließlich Unternehmer im Sinne des Umsatzsteuergesetzes. Als Privatperson bist du weder zum Empfang noch zur Ausstellung einer E-Rechnung verpflichtet, diese PDF-Vorlage reicht für deinen gelegentlichen Verkauf vollständig aus.
Wenn aus deinem Verkauf eine Selbstständigkeit wird
Verkaufst oder arbeitest du künftig regelmäßig, brauchst du eine Steuernummer und je nach Umsatz eine Umsatzsteuer-Angabe. Eine fortlaufende Rechnungsnummer ist als Kleinunternehmer empfehlenswert, bei Regelbesteuerung Pflicht (§ 14 Abs. 4 Nr. 4 UStG). Für den Einstieg eignet sich dann die Rechnungsvorlage für Kleinunternehmer oder, falls du regelbesteuert abrechnest, die normale Rechnungsvorlage mit 19 % USt.
