
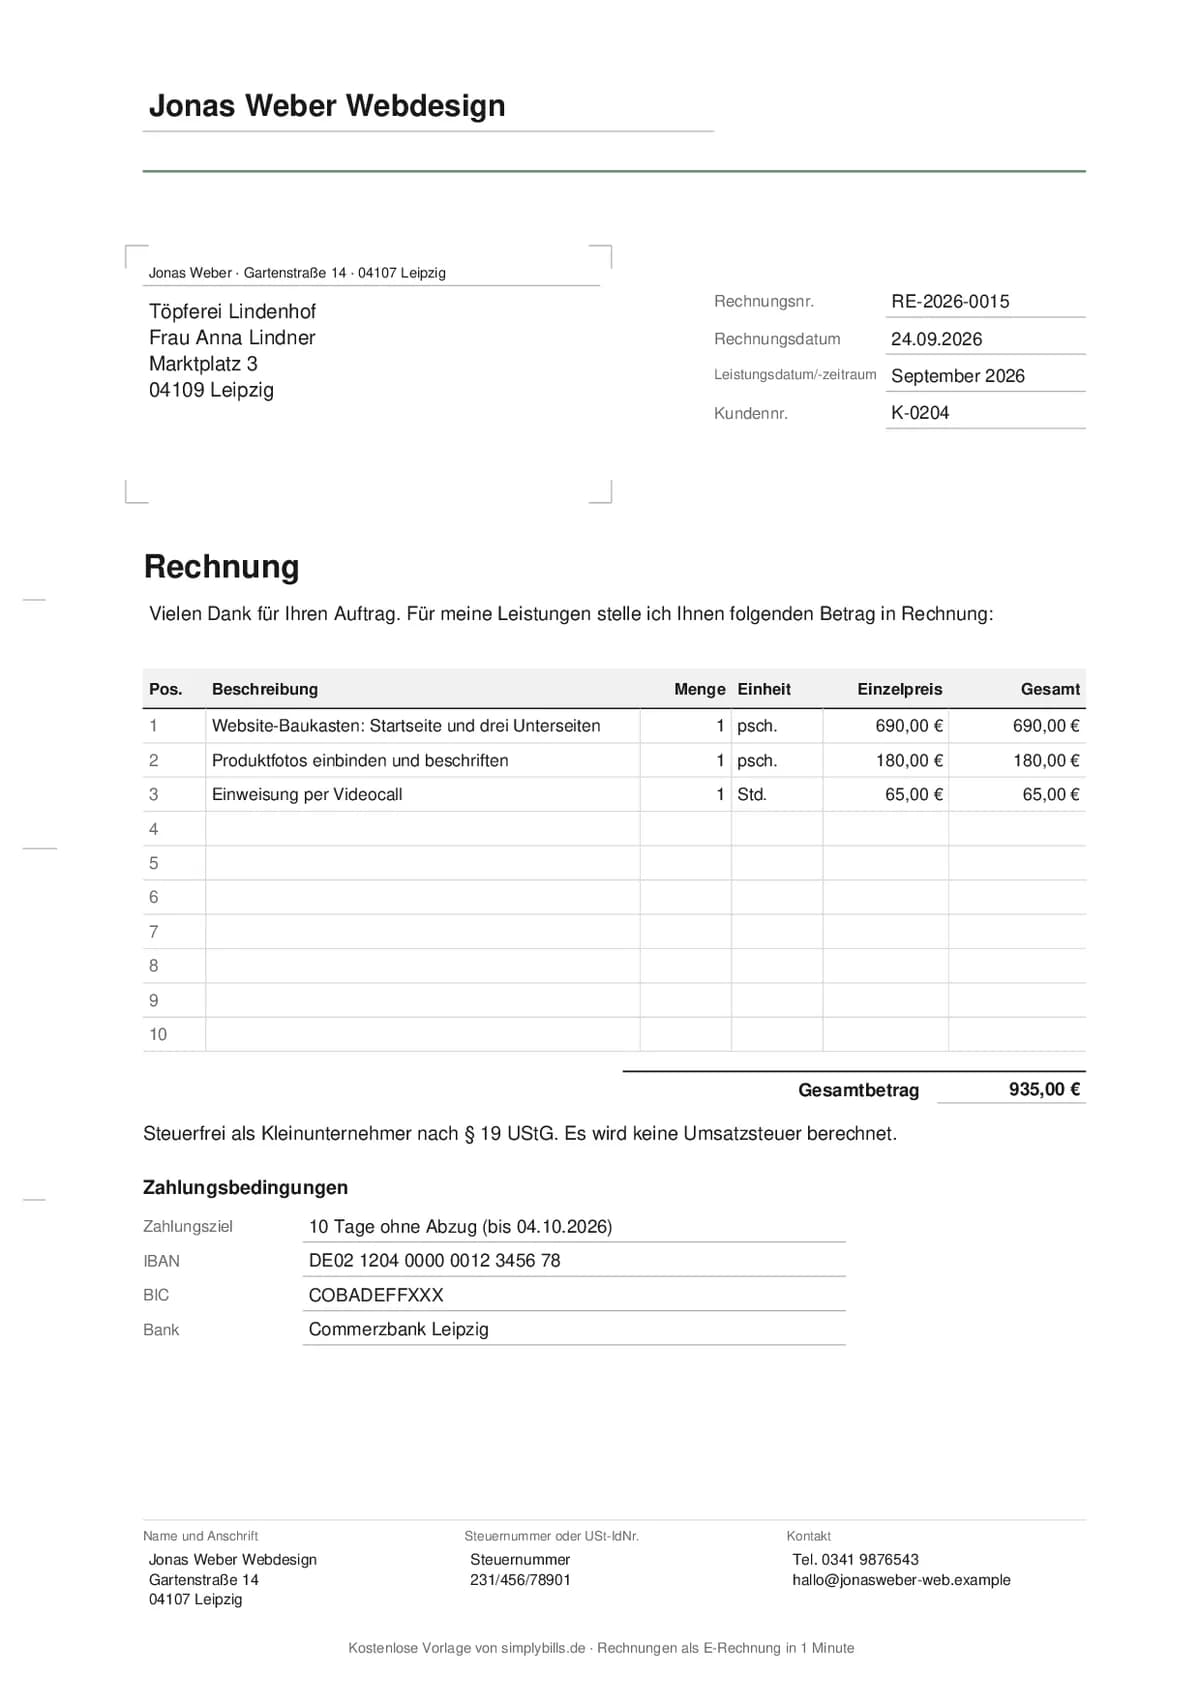
Was diese Vorlage von einer normalen Rechnung unterscheidet
Als Kleinunternehmer darfst du keine Umsatzsteuer berechnen und ausweisen. Auf der Rechnung fehlen deshalb Nettobetrag, Steuersatz und Steuerbetrag. Stattdessen steht unter dem Gesamtbetrag ein Hinweis, der die Steuerbefreiung eindeutig benennt (§ 34a Satz 1 Nr. 5 UStDV, UStAE 14.7a Abs. 1):
„Steuerfrei als Kleinunternehmer nach § 19 UStG. Es wird keine Umsatzsteuer berechnet.“
Weist du trotzdem Umsatzsteuer aus, etwa weil du versehentlich die falsche Vorlage nutzt, schuldest du diesen Betrag dem Finanzamt, ohne dass dein Kunde ihn als Vorsteuer abziehen darf (§ 14c Abs. 2 UStG). Bist du kein Kleinunternehmer mehr oder rechnest du regelbesteuert ab, nimm stattdessen die Rechnungsvorlage mit 19 % USt.
Wer darf die Kleinunternehmerregelung nutzen
Zwei Grenzen müssen zusammen stimmen (§ 19 Abs. 1 UStG): Dein Umsatz im Vorjahr darf 25.000 € nicht überschritten haben, und im laufenden Jahr darfst du 100.000 € nicht überschreiten. Im Jahr, in dem du deine Tätigkeit aufnimmst, gilt nur die Grenze von 25.000 €, und zwar am tatsächlichen Umsatz des laufenden Jahres, ohne Hochrechnung auf zwölf Monate. Überschreitest du die 25.000 €, endet die Steuerbefreiung ab dem Umsatz, der die Grenze übersteigt, frühere Umsätze bleiben steuerfrei.
Ob sich die Regelung für dich überhaupt lohnt und was beim Verzicht zu beachten ist, erklärt der Beitrag Kleinunternehmerregelung (§ 19 UStG): lohnt sie sich für dich?. Was passiert, wenn du die Grenze während des Jahres überschreitest, liest du in Kleinunternehmergrenze überschritten: was jetzt gilt.
Diese Angaben braucht eine Kleinunternehmer-Rechnung mindestens
Seit 2025 gilt für Kleinunternehmer eine vereinfachte Rechnung nach § 34a UStDV. Pflicht sind nur sechs Angaben (UStAE 14.7a Abs. 1):
- vollständiger Name und Anschrift von dir und deinem Kunden
- deine Steuernummer, USt-IdNr. oder die neue Kleinunternehmer-Identifikationsnummer
- das Ausstellungsdatum
- Menge und Art der Leistung
- der Gesamtbetrag mit dem Hinweis auf die Steuerbefreiung nach § 19 UStG
- bei einer Gutschrift zusätzlich die Bezeichnung „Gutschrift“
Eine fortlaufende Rechnungsnummer und ein gesondertes Leistungsdatum verlangt § 34a UStDV anders als die normale Rechnung nach § 14 Abs. 4 UStG nicht. Beide Felder bleiben in dieser Vorlage trotzdem drin, weil sie dir bei der Organisation und der GoBD-konformen Aufbewahrung helfen, du kannst sie aber auch leer lassen. Die vollständigen Pflichtangaben für eine normale Rechnung gibt es zum Abhaken als PDF:
So füllst du die Vorlage aus
Ausfüllbare PDF
Öffne die Datei im Adobe Acrobat Reader, im Browser oder in der Vorschau auf dem Mac und trage deine Angaben in die hellgrünen Felder ein. Die PDF rechnet nicht: Zeilenbeträge und Gesamtbetrag trägst du selbst ein.
Excel-Datei
In Excel rechnet die Tabelle den Betrag pro Zeile und den Gesamtbetrag automatisch, du füllst nur die grünen Zellen aus. Die Datei funktioniert auch in LibreOffice, Numbers und Google Tabellen. Für den Versand exportierst du das Blatt als PDF.
Druckversion
Die Druck-PDF ist dieselbe Vorlage ohne Formularfelder, zum Ausdrucken und Ausfüllen von Hand.
Eine PDF-Rechnung ist keine E-Rechnung
Mit dieser Vorlage schreibst du eine Papier- oder PDF-Rechnung. Eine E-Rechnung ist ein strukturierter Datensatz im Format XRechnung oder ZUGFeRD, den die Software deines Kunden direkt einlesen kann. Seit 01.01.2025 muss jeder Unternehmer in Deutschland E-Rechnungen empfangen können, auch Kleinunternehmer. Rechnungen an andere Unternehmen im Inland dürfen bis 31.12.2026 noch als PDF verschickt werden, wenn der Kunde zustimmt, 2027 gilt das nur noch bei einem Vorjahresumsatz bis 800.000 €, und ab 01.01.2028 müssen alle übrigen regelbesteuerten Unternehmen im inländischen B2B-Geschäft E-Rechnungen ausstellen.
Als Kleinunternehmer bist du von dieser Ausstellungspflicht dauerhaft ausgenommen, das regelt § 34a UStDV ausdrücklich. Diese PDF-Vorlage bleibt für dich also weiterhin erlaubt, egal was sich 2027 oder 2028 für andere Unternehmer ändert. Mehr Details zu Fristen und Sonderfällen findest du unter E-Rechnung Pflicht für Kleinunternehmer: Ab wann?.
Willst du trotzdem freiwillig E-Rechnungen verschicken, etwa weil ein Kunde danach fragt, geht das mit SimplyBills als ZUGFeRD-Rechnung oder XRechnung, weiterhin ohne Umsatzsteuer und mit demselben § 19-Hinweis.
