
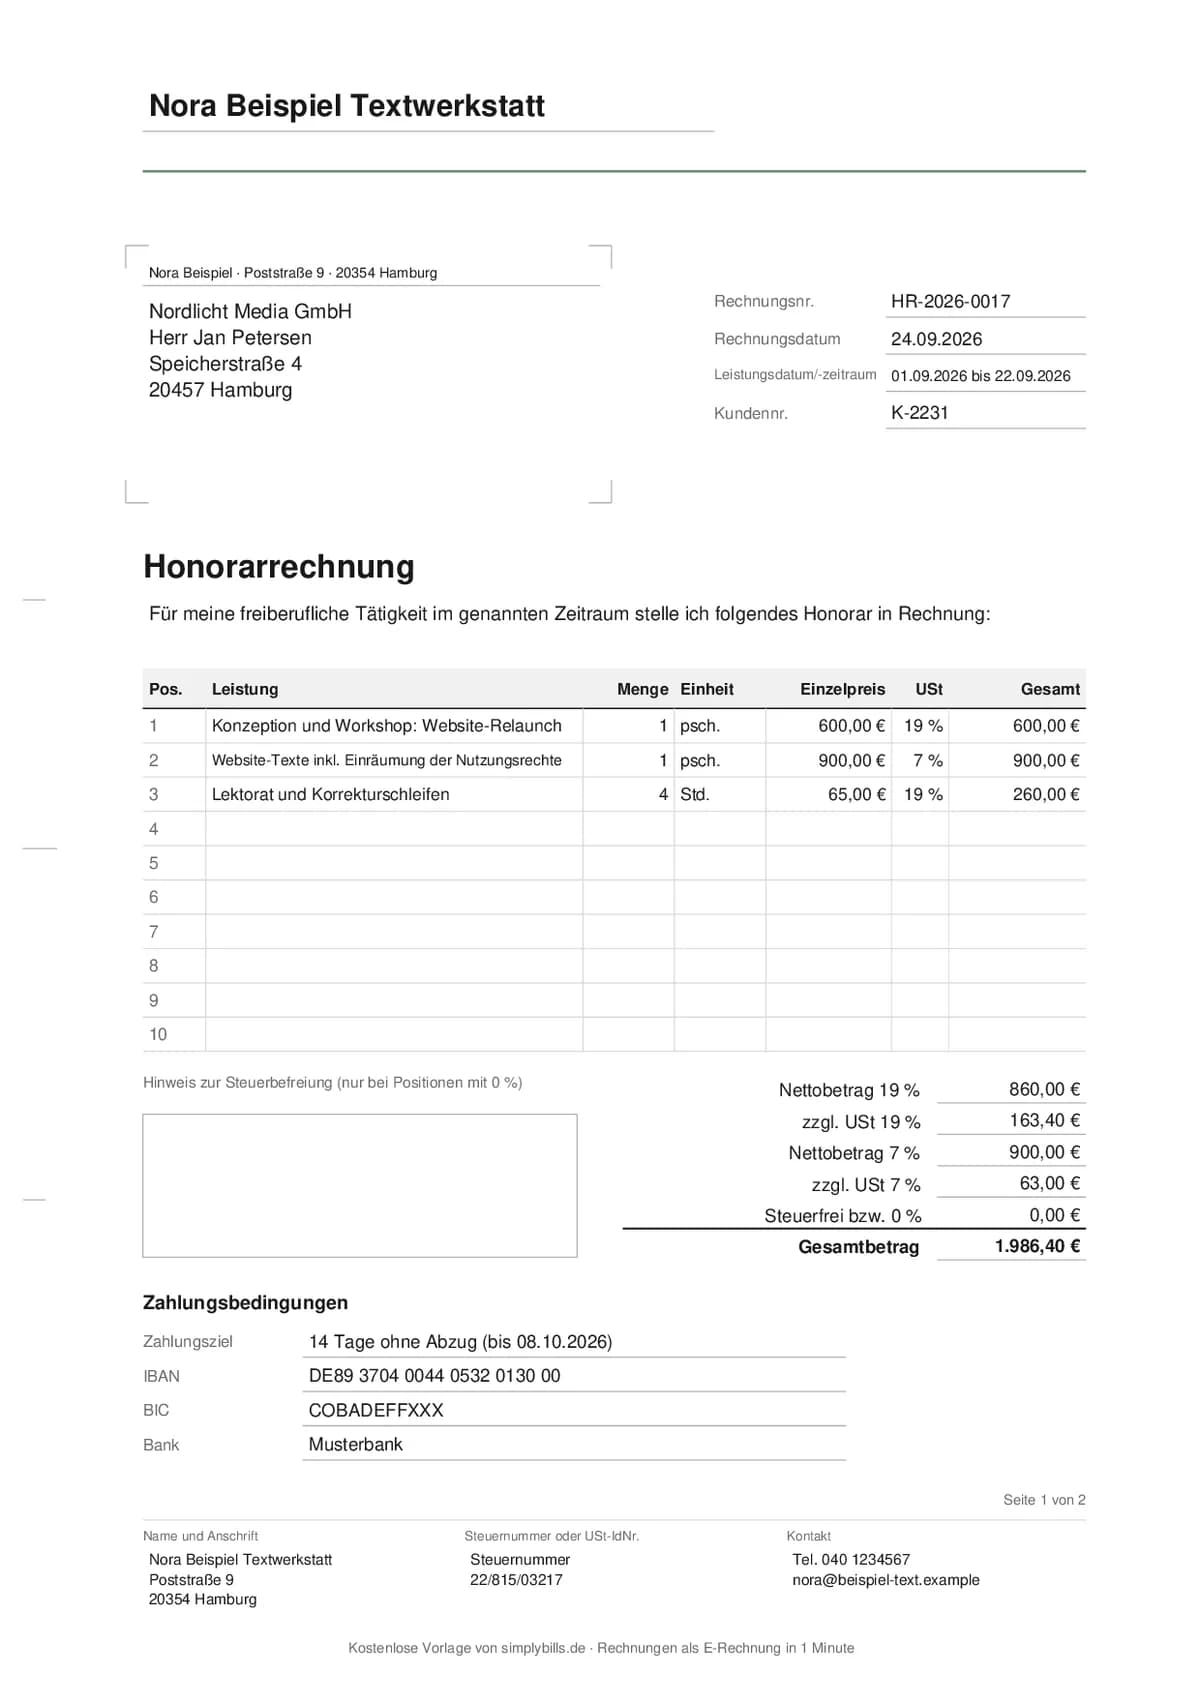
Was eine Honorarrechnung von einer normalen Rechnung unterscheidet
Freiberufliche Leistungen ziehen sich oft über mehrere Tage oder Wochen statt über einen einzelnen Liefertermin. Deshalb trägst du als Leistungszeitraum meist nur den Monat ein, in dem du gearbeitet hast, etwa „September 2026“, das reicht nach § 31 Abs. 4 UStDV aus. Ansonsten gelten dieselben Pflichtangaben wie bei jeder Rechnung (§ 14 Abs. 4 UStG): Name und Anschrift, Steuernummer oder USt-IdNr., Rechnungsdatum und -nummer, Art der Leistung, Nettobetrag, Steuersatz und Steuerbetrag.
Zusätzlich hat diese Vorlage eine zweite, optionale Tabelle für eine Stundenaufstellung mit Datum, Tätigkeit, Stunden und Stundensatz. Rechnest du pauschal ab, lässt du sie einfach leer.
Den Steuersatz wählst du je Position: 19 % im Regelfall, 7 % etwa für die Einräumung von Nutzungsrechten an urheberrechtlich geschützten Werken wie Texten oder Fotos (§ 12 Abs. 2 Nr. 7 Buchst. c UStG) und 0 % für steuerfreie Leistungen, zum Beispiel Heilbehandlungen (§ 4 Nr. 14 UStG). Die Summen weist die Vorlage je Steuersatz getrennt aus. Bei 0 % gehört ein Hinweis auf die Steuerbefreiung auf die Rechnung (§ 14 Abs. 4 Satz 1 Nr. 8 UStG), dafür gibt es neben den Summen ein eigenes Feld.
Bist du Kleinunternehmer?
Diese Vorlage weist Umsatzsteuer aus und ist für die Regelbesteuerung gedacht. Fällst du unter die Kleinunternehmerregelung, darfst du keine Umsatzsteuer ausweisen: Dein Umsatz im Vorjahr darf 25.000 € nicht überschritten haben und im laufenden Jahr 100.000 € nicht überschreiten (§ 19 Abs. 1 UStG). Im Jahr deiner Gründung gilt nur die Grenze von 25.000 €, gerechnet am tatsächlichen Umsatz ohne Hochrechnung auf zwölf Monate. Nimm dann stattdessen die Rechnungsvorlage für Kleinunternehmer, die nur den Gesamtbetrag und den gesetzlichen Hinweis zeigt.
Stundenaufstellung: wann sie sich lohnt
Eine Stundenaufstellung ist sinnvoll, wenn du nach Zeitaufwand abrechnest oder dein Kunde die geleisteten Stunden nachvollziehen will, etwa bei Projekten mit vereinbartem Stundensatz. Wie du deinen Stundensatz überhaupt kalkulierst, erklärt der Beitrag Stundensatz berechnen für Selbstständige.
Künstlersozialkasse für Freiberufler
Arbeitest du hauptberuflich künstlerisch oder publizistisch selbstständig, bist du über die Künstlersozialkasse pflichtversichert (§ 1 KSVG) und zahlst Beiträge zur gesetzlichen Kranken-, Renten- und sozialen Pflegeversicherung zu ähnlichen Konditionen wie Angestellte. Voraussetzungen, Beiträge und die Abgabepflicht für deine Auftraggeber erklärt der Beitrag zur Künstlersozialkasse für Freelancer.
Eine PDF-Honorarrechnung ist keine E-Rechnung
Mit dieser Vorlage schreibst du eine Papier- oder PDF-Rechnung. Eine E-Rechnung ist ein strukturierter Datensatz im Format XRechnung oder ZUGFeRD, den die Software deines Kunden direkt einlesen kann. Seit 01.01.2025 muss jeder Unternehmer E-Rechnungen empfangen können, auch Freiberufler. Ausstellen musst du E-Rechnungen an andere Unternehmen im Inland ab 2027, wenn dein Umsatz im Vorjahr über 800.000 € lag, sonst ab 2028. Bis dahin darfst du eine PDF-Rechnung verschicken, wenn dein Kunde zustimmt. Als Kleinunternehmer (§ 19 UStG, § 34a UStDV) und für Rechnungen bis 250 € (§ 33 UStDV) bist du dauerhaft ausgenommen. Welcher Fall bei dir konkret zutrifft, erklärt E-Rechnung für Freiberufler: welcher Fall gilt.
Mit SimplyBills schreibst du dein Honorar einmal und bekommst die Rechnung direkt als ZUGFeRD-Rechnung oder XRechnung, wahlweise mit oder ohne Kleinunternehmerregelung.
