
Kurz gesagt: Eine bereits versendete Rechnung darfst du nicht löschen oder überschreiben. Du brauchst eine Stornorechnung, ein eigenständiges Dokument mit negativem Betrag, eigener fortlaufender Nummer und klarem Bezug zur Originalrechnung. In SimplyBills (Pro-Plan ab 7 €/Monat jährlich) erledigst du das mit einem Klick: negative Buchung, Verknüpfung im Archiv, optional als XRechnung oder ZUGFeRD.
Was ist eine Stornorechnung?
Eine Stornorechnung ist eine vollständige Rechnung mit umgekehrten Vorzeichen. Sie hebt eine zuvor ausgestellte Rechnung buchhalterisch wieder auf, ohne die Originalrechnung zu löschen oder zu ändern. Das Original bleibt unverändert im Archiv stehen. Die Stornorechnung neutralisiert sie über einen negativen Betrag in der gleichen Höhe.
Rechtlich ist das eine Rechnungsberichtigung nach § 14 Abs. 6 UStG. Bei fehlerhaften Pflichtangaben, falschem Steuersatz, falschem Empfänger, Zahlendreher muss die Rechnung berichtigt werden: entweder per Berichtigungsdokument oder per Stornierung mit Neuausstellung. Letzteres ist der saubere Standardweg.
Wichtig: Eine Stornorechnung ist keine Gutschrift im umsatzsteuerlichen Sinn. „Gutschrift“ meint dort die Abrechnung durch deinen Kunden als Leistungsempfänger (§ 14 Abs. 2 Satz 5 UStG). Eindeutig ist deshalb „Stornorechnung“ oder „Rechnungskorrektur“.
Warum du eine Rechnung niemals einfach löschen darfst
Die GoBD verlangen, dass jede ausgestellte Rechnung unveränderbar archiviert wird. Sobald die Rechnung das Haus verlassen hat (per Mail, per Post, als XRechnung), ist sie ein Buchungsbeleg und muss acht Jahre aufbewahrt werden. Löschen, überschreiben oder „nachträglich anpassen“ ist nicht erlaubt.
Der häufigste Fehler in Word-/Excel-Workflows: Datei öffnen, Zahl ändern, alte Datei überschreiben. Das ist riskant. Es entsteht eine Lücke in der fortlaufenden Rechnungsnummer, der Kunde hat womöglich noch die alte Version, und ein Prüfer erkennt die Manipulation. Mehr dazu im Artikel GoBD-konform Rechnungen archivieren.
Die richtige Reihenfolge bei einem Fehler ist immer:
- Die falsche Rechnung bleibt im Archiv stehen, unverändert.
- Du erstellst eine Stornorechnung, die den Betrag der falschen Rechnung negativ abbildet.
- Du schreibst eine neue, korrekte Rechnung (sofern die Leistung trotzdem abgerechnet werden soll).
- Alle drei Dokumente sind über Rechnungsnummer und Stornonummer miteinander verknüpft.
Nur so bleibt die Historie nachvollziehbar. Und nur so erkennt der Steuerberater (oder ein Prüfer), dass du den Fehler sauber geheilt hast.
Stornorechnung vs. Korrekturrechnung vs. Gutschrift
Drei Begriffe, die gerne durcheinandergewürfelt werden. Hier die saubere Abgrenzung:
Stornorechnung
Hebt eine bestehende Rechnung vollständig auf. Negativer Betrag in gleicher Höhe wie die Original-Rechnung, gleicher Steuersatz, klarer Bezug zur Originalrechnung. Anschließend wird (optional) eine neue Rechnung mit korrekten Daten erstellt. Das ist der saubere Standardweg, wenn Beträge oder zentrale Daten falsch sind.
Korrekturrechnung / Rechnungsberichtigung
Korrigiert eine einzelne falsche Angabe (Adresse, Tippfehler in der Leistungsbeschreibung, fehlende Steuernummer), ohne dass sich der Betrag ändert. Hier reicht ein Berichtigungsdokument mit klarem Verweis auf die zu berichtigende Rechnung.
Gutschrift
„Gutschrift“ bezeichnet umsatzsteuerlich die Abrechnung durch den Leistungsempfänger für eine Leistung des Unternehmers, wenn das vorher so vereinbart wurde (§ 14 Abs. 2 Satz 5 UStG), klassisch bei Plattform-Provisionen an Affiliates. Für eine Korrektur ist „Stornorechnung“ beziehungsweise „Rechnungskorrektur“ die eindeutige Bezeichnung.
Rechnung korrigieren
Nach § 31 Abs. 5 UStDV kannst du jede fehlende oder unzutreffende Angabe über ein Berichtigungsdokument korrigieren, das sich eindeutig auf die ursprüngliche Rechnung bezieht. Für Form und Inhalt gelten dabei dieselben Anforderungen wie für die Rechnung selbst nach § 14 UStG. Das gilt rechtlich auch für Angaben wie Nettobetrag oder Steuersatz: Eine zu hoch ausgewiesene Steuer korrigierst du dann über § 14c Abs. 1 UStG in Verbindung mit § 17 UStG. Ein Beispiel für eine reine Berichtigung: „Berichtigung zu Rechnung Nr. 2026-0031 vom 12. Juli 2026: Leistungsempfänger korrekt Beispiel GmbH, Hauptstraße 1, 10115 Berlin.“
In der Praxis lohnt sich die schlanke Berichtigung trotzdem nur bei einzelnen, klar abgegrenzten Angaben, etwa einer falschen Adresse, einem Tippfehler in der Leistungsbeschreibung oder einer vergessenen Steuernummer. Sobald sich Nettobetrag, Steuersatz oder Steuerbetrag ändern, ist die Stornorechnung mit Neuausstellung der sauberere Weg, nicht weil das Gesetz es verlangt, sondern weil Betrag, Zahlungsstatus und Buchhaltung beim Kunden sonst kaum nachvollziehbar bleiben.
Pflichtangaben einer Stornorechnung
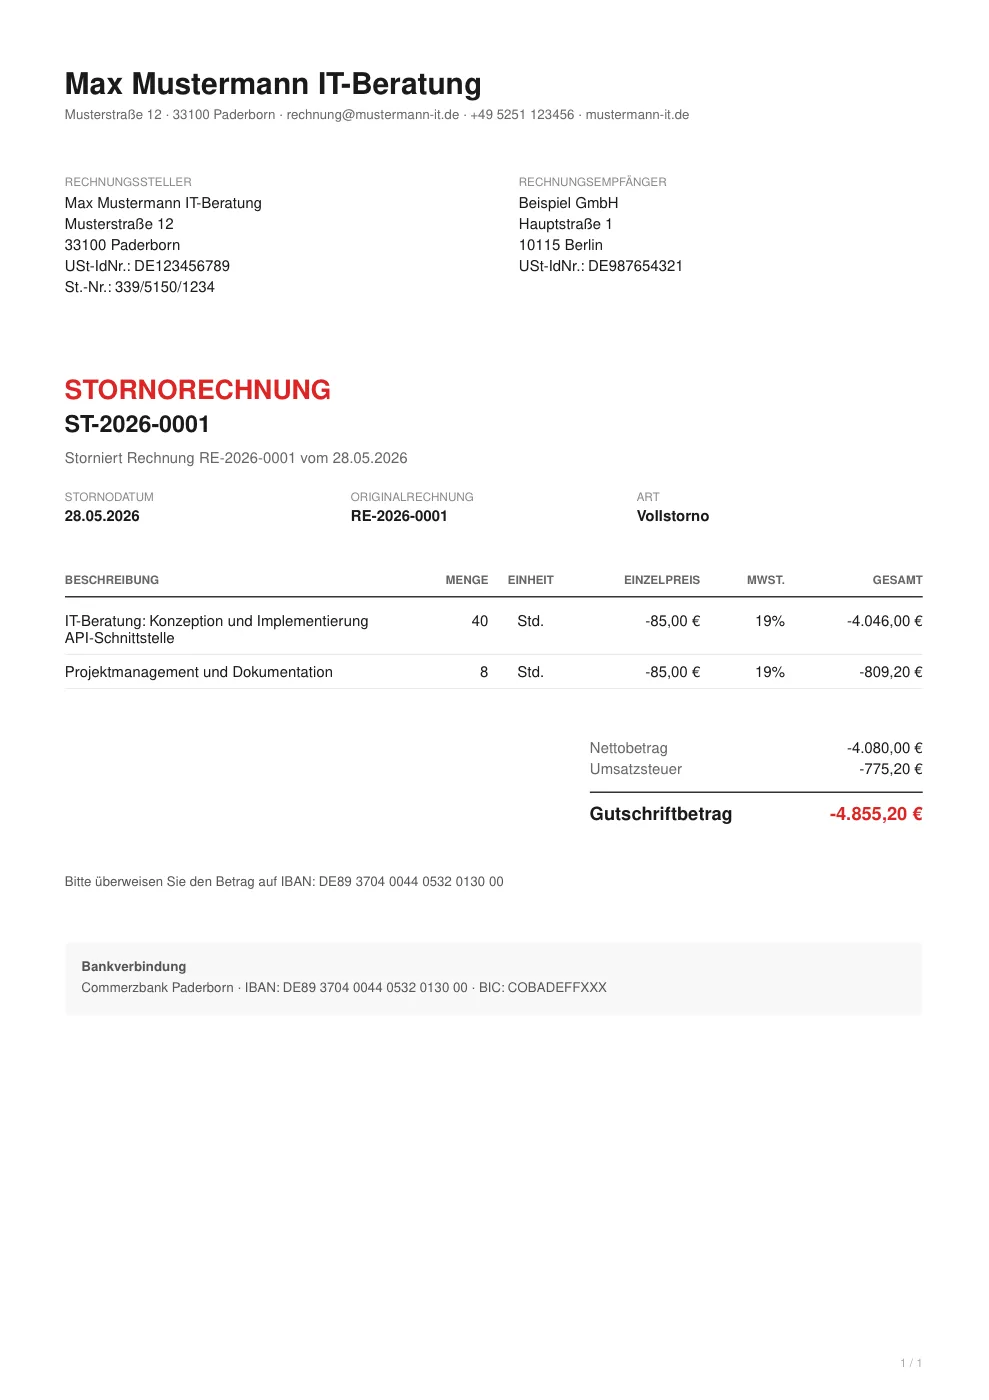
Eine Stornorechnung ist formal eine vollwertige Rechnung. Sie muss daher alle Pflichtangaben nach § 14 Abs. 4 UStG enthalten. Eine vollständige Checkliste findest du in unserem Beitrag Pflichtangaben auf einer Rechnung. Konkret gehören in jede Stornorechnung:
- Vollständiger Name und Anschrift des leistenden Unternehmens (also dir).
- Vollständiger Name und Anschrift des Leistungsempfängers (Kunde der Originalrechnung).
- Steuernummer oder Umsatzsteuer-ID des Ausstellers.
- Eine eigene, fortlaufende Rechnungsnummer (Storno-Präfix sinnvoll, z. B. ST-2026-0005).
- Das Ausstellungsdatum der Stornorechnung (nicht der Originalrechnung).
- Eindeutiger Bezug zur Originalrechnung ("Stornorechnung zu Rechnung Nr. 2026-0031 vom 12. Juli 2026").
- Leistungsbeschreibung, identisch zur Originalrechnung, aber mit negativen Mengen oder negativen Einzelpreisen.
- Negative Beträge bei Nettosumme, Steuerbetrag und Bruttosumme.
- Der Steuersatz aus der Originalrechnung (z. B. 19 %, 7 % oder 0 % bei Kleinunternehmern).
- Bei Kleinunternehmern: der Hinweis nach § 19 UStG.
- Leistungs- oder Lieferdatum (das aus der Originalrechnung).
Fehlt eine dieser Angaben, ist die Stornorechnung formal unwirksam. Die Umsatzsteuer aus der Originalrechnung bleibt dann geschuldet, bis der Mangel geheilt ist.
Stornorechnung in 4 Schritten erstellen
So gehst du strukturiert vor, egal ob du SimplyBills nutzt oder noch mit Word/Excel arbeitest:
Schritt 1: Originalrechnung identifizieren
Suche die fehlerhafte Rechnung im Archiv und lass sie unverändert. Der Status bleibt erhalten, bis die Stornierung abgeschlossen ist und auf "Storniert" wechselt.
Schritt 2: Stornorechnung erzeugen
Erstelle ein neues Dokument mit eigener Nummer (z. B. ST-2026-0005). Übernimm alle Positionen der Originalrechnung (Beschreibung, Menge, Einzelpreis, Steuersatz) und kehre die Vorzeichen um. Aus 1.190 € wird -1.190 €. Klarer Bezug zur Originalrechnung im Kopf des Dokuments.
Schritt 3: Stornorechnung versenden und archivieren
Sende die Stornorechnung an denselben Empfänger wie die Originalrechnung. Eine kurze Begleitmail genügt: "Anbei die Stornorechnung zu Rechnung Nr. 2026-0031. Eine korrigierte Rechnung folgt unter Nummer 2026-0035."
Schritt 4: Neue Rechnung ausstellen (optional)
Wenn die Leistung trotzdem abgerechnet werden soll, erstelle eine neue Rechnung mit der nächsten freien Rechnungsnummer. Verweis zur Stornorechnung im Anschreiben erleichtert die Buchhaltung beim Kunden.
Nummerierung: RE/ST-Präfix oder fortlaufend?
Das UStG fordert "fortlaufende Nummern mit einer oder mehreren Zahlenreihen". Getrennte Nummernkreise sind erlaubt, solange jeder Kreis lückenlos ist:
- Eigener Stornokreis (empfohlen): ST-2026-0001, ST-2026-0002, auf einen Blick erkennbar.
- Gemeinsamer Kreis: 2026-0031 (Rechnung), 2026-0032 (Stornorechnung), 2026-0033 (Neuausstellung).
SimplyBills nutzt standardmäßig ST-{YYYY}-{0001}. Das Präfix lässt sich in den Firmeneinstellungen anpassen.
Buchung im SKR03 und SKR04
Eine Stornorechnung wird buchhalterisch spiegelbildlich zur Originalrechnung erfasst. Soll und Haben werden getauscht, die Beträge sind negativ. Wenn du mit deinem Steuerberater per DATEV-Export arbeitest, übernimmt die Buchhaltungssoftware das automatisch. Wer manuell bucht, sollte die Logik kennen:
Buchung der Originalrechnung (Beispiel, Pro-Plan, 19 % USt, SKR03)
Rechnung 2026-0031 über 1.190 € brutto (1.000 € netto + 190 € USt):
- Soll: 1400 (Forderungen aus L+L), 1.190,00 €
- Haben: 8400 (Erlöse 19 % USt), 1.000,00 €
- Haben: 1776 (Umsatzsteuer 19 %), 190,00 €
Buchung der Stornorechnung (SKR03)
Stornorechnung ST-2026-0005, exakt umgekehrt:
- Soll: 8400 (Erlöse 19 % USt), -1.000,00 €
- Soll: 1776 (Umsatzsteuer 19 %), -190,00 €
- Haben: 1400 (Forderungen aus L+L), -1.190,00 €
Buchung im SKR04
Im SKR04 lauten die Konten anders: 1200 statt 1400 für Forderungen, 4400 statt 8400 für Erlöse 19 %, 3806 statt 1776 für Umsatzsteuer 19 %. Die Logik bleibt identisch: Vorzeichen umkehren, Soll und Haben tauschen.
Bei Kleinunternehmern entfällt die Umsatzsteuerbuchung komplett. Wer in der EÜR bucht, erfasst die Stornorechnung schlicht als negative Einnahme im Monat der Ausstellung.
Auswirkung auf die Umsatzsteuer
Bis zur Berichtigung schuldest du die in der Originalrechnung ausgewiesene Umsatzsteuer, auch wenn der Betrag falsch ist. Erst mit der Stornorechnung mindert sich die Steuerschuld im Monat der Stornoausstellung (nicht rückwirkend).
Beispiel: Originalrechnung im Juli mit 190 € USt, Stornorechnung im August. Juli-Voranmeldung: +190 €. August-Voranmeldung: -190 €. Über das Jahr gleicht sich das aus. Kurzfristig hast du den Betrag tatsächlich an das Finanzamt überwiesen.
Kleinunternehmer haben es leichter: keine USt ausgewiesen, kein Effekt auf die Steuerlast, nur auf den Jahresumsatz (relevant für Schwellenwerte und USt-Pflichten 2025-2027).
Stornorechnung als E-Rechnung (XRechnung / ZUGFeRD)
Ab 2027 oder 2028 muss im B2B in Deutschland in den meisten Fällen eine E-Rechnung ausgestellt werden (Kleinunternehmer und Rechnungen bis 250 Euro ausgenommen), und damit auch jede zugehörige Stornorechnung im strukturierten Format. Eine PDF-Stornorechnung allein reicht nicht, wenn die Originalrechnung als XRechnung oder ZUGFeRD versandt wurde.
Im XRechnung-Standard (EN 16931) wird der Dokumenttyp im Feld BT-3 (Invoice type code) abgebildet. Für Stornierungen sind die Codes 381 (Credit note) und 384 (Corrected invoice) relevant. SimplyBills setzt automatisch den passenden Code, wenn du in einem XRechnung-Workflow stornierst. Manuell ist hier nichts zu konfigurieren.
Wichtig ist außerdem die Referenz auf die Originalrechnung: Im XRechnung-Feld BT-25 (Preceding Invoice Reference) trägst du die Rechnungsnummer der zu stornierenden Rechnung ein. Ohne diesen Bezug wird das Dokument vom Empfangssystem im B2B-Umfeld oft abgelehnt.
Mehr dazu in unseren Anleitungen XRechnung erstellen und ZUGFeRD-Rechnung erstellen.
Stornorechnung in SimplyBills (Pro-Plan)
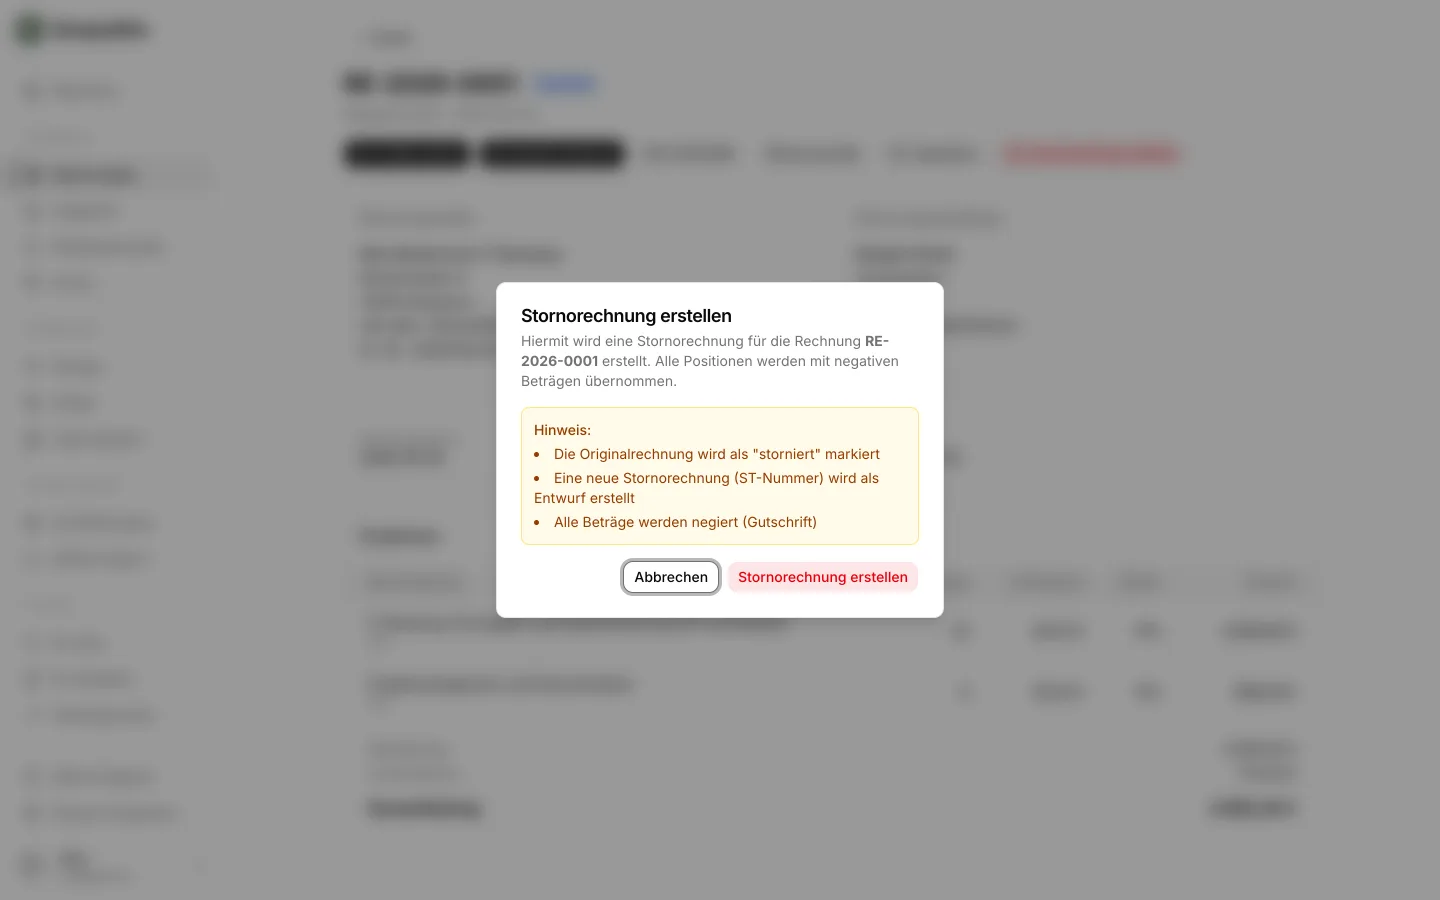
Die Stornofunktion ist Teil des SimplyBills Pro-Plans (ab 7 €/Monat jährlich). 1-Klick-Stornierung im Workflow:
- Rechnung im Bereich Rechnungen öffnen.
- Auf "Stornieren" klicken. Dialog fragt nach Grund (freier Text, optional).
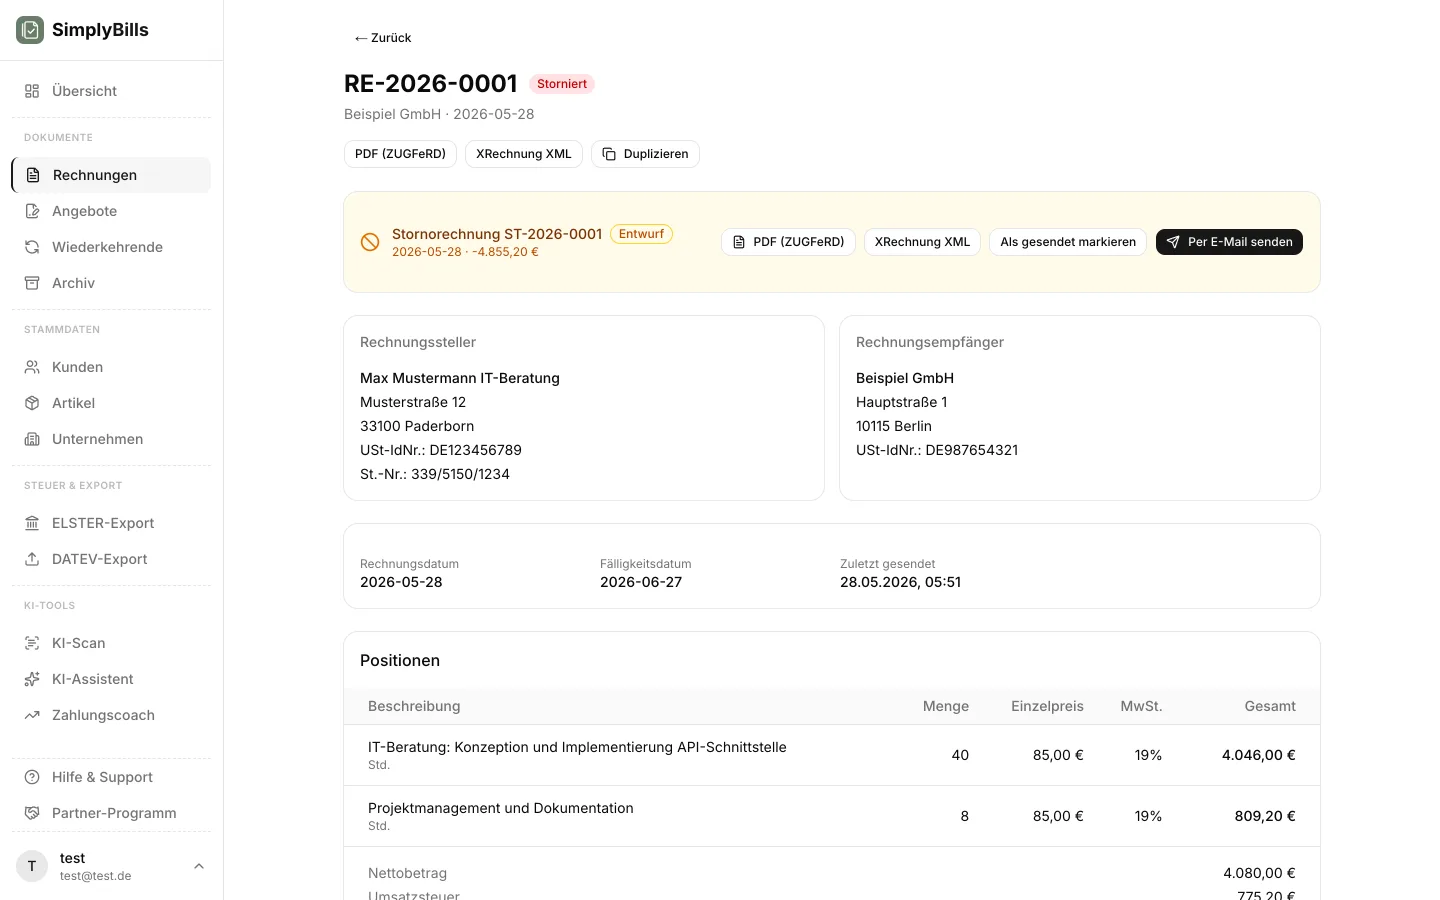
- SimplyBills erzeugt automatisch die Stornorechnung mit eigener ST-Nummer, negativen Positionen, Bezug zur Originalrechnung und GoBD-Metadaten.
- Bei XRechnung wird BT-3 und BT-25 automatisch gesetzt.
- Download als PDF oder ZUGFeRD-PDF/A-3, optional direkter Versand per Mail.
- Originalrechnung erhält Status "Storniert" und wird im Archiv mit der Stornorechnung verknüpft.
- Optional: direkt aus der stornierten Rechnung eine korrigierte Neuausstellung erzeugen, alle Positionen vorausgefüllt.
Der gesamte Vorgang dauert unter einer Minute. Wichtiger als die Geschwindigkeit ist die Ordnung: Jeder Fehler dokumentiert, jede Buchung negativ gegengezeichnet, jedes Dokument GoBD-konform archiviert.
Wann brauchst du eine Stornorechnung, typische Fälle
Falscher Betrag
Rechnung A über 1.190 € war gemeint als 1.090 €. Stornorechnung über -1.190 € ausstellen, neue Rechnung über 1.090 € ausstellen. Der Kunde erhält beide Dokumente und bezahlt nur den neuen Betrag.
Falscher Kunde
Rechnung an Kunde X wurde versehentlich an Kunde Y geschickt. Stornorechnung auf Kunde Y ausstellen, neue Rechnung an Kunde X ausstellen. Beide Dokumente an die jeweiligen Empfänger schicken, mit einem kurzen Erklärungstext.
Leistung wurde nicht erbracht oder zurückgegeben
Du hast eine Anzahlungsrechnung geschrieben, der Kunde tritt vom Auftrag zurück. Du stornierst die Anzahlungsrechnung vollständig. Keine neue Rechnung nötig. Wenn eine Anzahlung bereits geflossen ist, überweist du sie zurück oder lässt sie nach Absprache als Guthaben stehen.
Falscher Steuersatz
Du hast 19 % statt 7 % gerechnet (oder umgekehrt). Stornorechnung ausstellen, neue Rechnung mit richtigem Steuersatz. Wichtig: Wenn du Kleinunternehmer bist und fälschlich Umsatzsteuer ausgewiesen hast, schuldest du diese dem Finanzamt (§ 14c Abs. 2 UStG). Die Stornorechnung allein reicht dann nicht: Du beantragst die Berichtigung schriftlich beim Finanzamt, sobald dein Kunde keine Vorsteuer gezogen oder sie zurückgezahlt hat. Also nicht liegen lassen.
Bereits bezahlte Rechnung stornieren
Ja, auch bezahlte Rechnungen werden über eine Stornorechnung neutralisiert. Der Status der Originalrechnung wechselt von "Bezahlt" auf "Storniert", die negative Buchung gleicht den Umsatz in der EÜR aus. Den Betrag erstattest du dem Kunden zurück (oder verrechnest ihn nach Absprache mit einer offenen Folge-Rechnung).
Beispiel einer vollständigen Stornorechnung
So sieht der Text-Teil einer korrekten Stornorechnung aus:
Stornorechnung Nr. ST-2026-0005
Datum: 03. August 2026
Bezug: Rechnung Nr. 2026-0031 vom 12. Juli 2026Sehr geehrte Frau Schmidt,
hiermit storniere ich die oben genannte Rechnung vollständig. Grund: Aufgrund einer versehentlich doppelten Berechnung der Beratungsposition war der Rechnungsbetrag um 150 € zu hoch. Die korrigierte Rechnung folgt unter der Nummer 2026-0035.
Position: Beratung Marketingstrategie (Storno)
Menge: 1
Einzelpreis: -1.190,00 €
Gesamtbetrag: -1.190,00 €Als Kleinunternehmer nach § 19 UStG weise ich keine Umsatzsteuer aus.
Falls bereits eine Zahlung erfolgt ist, werde ich sie zeitnah auf das bekannte Konto zurücküberweisen.
Mit freundlichen Grüßen
[Dein Name]
SimplyBills füllt all das automatisch aus, wenn du auf "Stornieren" klickst. Der einzige Teil, den du manuell ergänzen solltest, ist die kurze Begründung.
Häufige Fehler bei Stornorechnungen
- Handschriftliche Korrekturen auf gedruckten Rechnungen. Was nicht digital nachvollziehbar ist, existiert für das Finanzamt nicht.
- Stille Ersetzung in der eigenen Software. Auch wenn dein Tool es anbietet, tu es nicht. Die alte Version bleibt im Archiv.
- „Gutschrift“ als Überschrift. Der Begriff ist umsatzsteuerlich belegt (Gutschrift = Abrechnung durch den Leistungsempfänger) und sorgt für Missverständnisse. Eindeutig ist „Stornorechnung“ oder „Rechnungskorrektur“.
- Fehlende Rechnungsnummer. Jede Stornorechnung braucht eine eigene fortlaufende Nummer, am besten mit sichtbarem Präfix (ST- oder Storno-).
- Kein Bezug zur Originalrechnung. Ohne klare Referenz zur ursprünglichen Rechnungsnummer ist die Stornorechnung formal unvollständig.
- Stornorechnung rückdatieren. Das Ausstellungsdatum ist immer der Tag, an dem du die Stornorechnung erstellst, nicht das Datum der Originalrechnung.
- Falscher Steuersatz auf der Stornorechnung. Es gilt immer der Steuersatz aus der Originalrechnung, auch wenn der ursprünglich falsch war. Korrigiert wird der Steuersatz erst in der neuen Folge-Rechnung.
Stornorechnung und offene Forderungen
Wenn der Kunde noch nicht bezahlt hat und du den Eindruck hast, dass er die Rechnung nicht akzeptiert: nicht voreilig stornieren. Erst klären, ob es sich um einen tatsächlichen Fehler handelt oder nur um eine Zahlungsverzögerung. Im zweiten Fall ist eine Stornorechnung der falsche Weg, du brauchst eine Zahlungserinnerung oder Mahnung. Die Anleitung Mahnung schreiben hilft beim ersten Schritt, und über die KI-Schnittstelle spürt dein eigenes ChatGPT oder Claude überfällige Rechnungen auf und bereitet die Mahnungen vor.
Stornorechnung jetzt erstellen
Wenn dir gerade eine falsche Rechnung auffällt, bekämpf den Reflex, sie schnell zu ersetzen. Öffne stattdessen SimplyBills, drück auf "Stornieren" und schick das saubere Paket an den Kunden. Stornieren ist keine Schande, sondern Zeichen einer ordentlichen Buchhaltung.
Wer noch keine Rechnungssoftware nutzt: SimplyBills startet ab 0 €/Monat (Free-Plan), der Pro-Plan mit Stornofunktion ab 7 €/Monat bei jährlicher Zahlung. Mehr in der Funktionsübersicht oder direkt zu Rechnung erstellen. Wer ohnehin in das Thema einsteigt, findet im Beitrag Rechnung schreiben für Freiberufler einen guten Einstieg.
Rechnungen in SimplyBills öffnen →
FAQ: häufige Fragen zur Stornorechnung
Wann brauche ich eine Stornorechnung?
Immer dann, wenn eine bereits versendete Rechnung fehlerhafte Pflichtangaben enthält und der Fehler den Betrag, den Steuersatz, den Empfänger oder die Leistung betrifft. Bei reinen Tippfehlern in einer Adresse genügt oft eine Rechnungsberichtigung. Sobald der ausgewiesene Betrag oder die ausgewiesene Umsatzsteuer falsch ist, brauchst du eine vollständige Stornorechnung.
Stornorechnung vs. Korrekturrechnung, was ist der Unterschied?
Eine Stornorechnung hebt die Originalrechnung vollständig auf (negativer Betrag in voller Höhe). Eine Korrekturrechnung ändert nur eine fehlerhafte Angabe, etwa Adresse oder Tippfehler, ohne den Betrag zu verändern. Beide Dokumente müssen einen klaren Bezug zur Originalrechnung enthalten.
Wie storniere ich eine bereits bezahlte Rechnung?
Genauso wie eine unbezahlte. Du erstellst eine Stornorechnung über den vollen Betrag mit negativen Vorzeichen, archivierst beide Dokumente und überweist dem Kunden den bereits gezahlten Betrag zurück. Wenn du eine Korrektur-Rechnung mit niedrigerem Betrag ausstellst, kannst du die Differenz erstatten und auf der neuen Rechnung "Bereits gezahlt: X, Restbetrag: 0" vermerken.
Welche Pflichtangaben muss eine Stornorechnung enthalten?
Alle Pflichtangaben einer normalen Rechnung nach § 14 Abs. 4 UStG: Aussteller, Empfänger, Steuernummer, eigene fortlaufende Rechnungsnummer, Ausstellungsdatum, Leistungsbeschreibung, Steuersatz, Beträge (negativ), plus den eindeutigen Bezug zur Originalrechnung mit deren Nummer und Datum.
Welche Rechnungsnummer bekommt die Stornorechnung?
Eine eigene, fortlaufende Nummer aus einem getrennten Nummernkreis (z. B. ST-2026-0001) oder aus dem normalen Rechnungskreis als nächste freie Nummer. Wichtig ist, dass der gewählte Nummernkreis lückenlos bleibt. Die Originalrechnungsnummer behält ihre eigene Nummer, sie wird nicht überschrieben.
Wie wirkt sich die Stornorechnung auf die Umsatzsteuer aus?
Bis zur Stornierung schuldest du die in der Originalrechnung ausgewiesene Umsatzsteuer nach § 14c UStG, auch dann, wenn der Betrag falsch ist. Erst mit ordnungsgemäßer Stornorechnung mindert sich die Steuerschuld in der Umsatzsteuer-Voranmeldung des Monats, in dem die Stornorechnung ausgestellt wurde. Bei Kleinunternehmern entfällt der Effekt komplett, weil keine USt ausgewiesen wird.
Muss eine Stornorechnung als E-Rechnung (XRechnung) ausgestellt werden?
Wenn die Originalrechnung als XRechnung oder ZUGFeRD versendet wurde und der Empfänger im B2B die E-Rechnungspflicht erfüllt, muss auch die Stornorechnung im strukturierten Format ausgestellt werden. Im XRechnung-Standard erfolgt das über den Invoice-Type-Code BT-3 (381 oder 384) und die Referenz BT-25 auf die Originalrechnung. SimplyBills setzt beide Felder automatisch.
Kann ich eine Stornorechnung rückdatieren?
Nein. Das Ausstellungsdatum einer Stornorechnung ist immer der Tag, an dem du sie tatsächlich erstellst. Der Bezug auf die Originalrechnung enthält deren ursprüngliches Datum, das ist die einzige Stelle, an der das alte Datum erscheint.
